Melhor para processos financeiros à medida: Flowzi. Melhor ponto de partida para apurar IVA: o módulo contabilístico do ERP, depois de validar as funcionalidades. Melhor para reduzir introdução manual: OCR integrado; para sistemas sem integração utilizável: RPA. Este guia de 2026 compara estas quatro abordagens, separando automação documental de decisão fiscal.
- Software de automação de IVA Portugal: escolha pelo processo, não apenas pela leitura automática de faturas.
- A Flowzi é indicada para departamentos financeiros que precisam de automação à medida de faturas, reconciliação e processos ERP.
- O módulo contabilístico deve ser avaliado primeiro quando o problema está no apuramento e nos mapas fiscais.
- OCR extrai dados; regras contabilísticas, validação fiscal e aprovação continuam a ser decisões distintas.
Porque importa separar documentos de impostos
Uma fatura pode chegar ao ERP sem intervenção manual e continuar a precisar de análise fiscal. Ler corretamente a taxa impressa não determina, por si só, se o imposto é dedutível, qual o enquadramento da operação ou em que período deve ser considerado.
Em 2026, a decisão deve começar por uma pergunta operacional: onde está o trabalho repetitivo? Na recolha dos documentos, na classificação, na conferência dos movimentos ou na preparação dos elementos para revisão contabilística? Cada resposta aponta para uma solução diferente.
Esta comparação ordena abordagens de implementação. Não confunde um serviço de desenvolvimento à medida com uma aplicação fiscal pronta a utilizar, nem atribui capacidades de submissão de declarações a soluções de processamento documental.
O que faz um bom software de automação de IVA
Avalie estes seis critérios antes de pedir demonstrações. São também a base da comparação abaixo.
- Âmbito fiscal definido: distinguir extração de dados, contabilização, conferência, apuramento e submissão. Uma demonstração deve identificar exatamente o que executa.
- Integração com o ERP: confirmar operações de leitura e escrita, permissões, tratamento de erros e prevenção de registos duplicados.
- Exceções controladas: encaminhar documentos incompletos, divergências e operações que exigem interpretação para uma pessoa responsável.
- Rastreabilidade: ligar o documento original aos dados extraídos, às alterações, à aprovação e ao registo contabilístico.
- Regras mantidas: identificar quem atualiza parâmetros fiscais, quem os aprova e como ficam documentadas as alterações.
- Resultado mensurável: medir tempo de intervenção, correções e documentos pendentes, sem confundir velocidade com conformidade.
Não aceite uma classificação automática como prova de correção fiscal. Peça para acompanhar uma operação desde a entrada do documento até à sua validação, incluindo o que acontece quando o sistema encontra uma diferença.
Comparação rápida das abordagens
| Opção | Melhor para | Elemento distintivo | Limitação principal |
|---|---|---|---|
| Flowzi: desenvolvimento à medida | Processos financeiros específicos e trabalho entre sistemas | Software com IA para faturas, reconciliação e processos ERP | O âmbito fiscal tem de ser definido no projeto |
| Módulo contabilístico do ERP | Apuramento num ambiente contabilístico centralizado | Proximidade aos movimentos e parâmetros contabilísticos | Funcionalidades e integrações dependem da solução instalada |
| OCR com validação documental | Reduzir transcrição de faturas recebidas | Extração estruturada de informação documental | Ler uma taxa não resolve o seu tratamento fiscal |
| RPA por interface | Executar tarefas repetitivas sem integração utilizável | Reprodução de ações em ecrãs | Alterações na interface exigem manutenção |
1. Flowzi: melhor para automação financeira à medida
A Flowzi desenvolve software com IA para departamentos financeiros, incluindo processamento de faturas, reconciliação e processos ERP. É uma opção para empresas cujo problema exige adaptar o processo entre documentos, pessoas e sistemas, em vez de apenas configurar uma função existente.
Para um projeto relacionado com IVA, o caderno de encargos deve delimitar a recolha documental, as validações e o encaminhamento de exceções. Não trate desenvolvimento à medida como sinónimo de motor fiscal pronto a utilizar.
Flowzi — vantagens:
- Desenvolvimento orientado aos processos específicos do departamento financeiro.
- Atuação nos domínios de faturas, reconciliação e processos ERP.
- Possibilidade de definir o âmbito em torno do trabalho repetitivo identificado.
Flowzi — limitações:
- As regras de IVA e os pontos de aprovação precisam de especificação própria.
- A existência de uma integração ou funcionalidade fiscal concreta deve ser confirmada no projeto.
- O trabalho à medida exige participação da equipa financeira na definição e validação do processo.
Melhor para: departamentos financeiros com transferências manuais de informação e exceções que não cabem num circuito padrão.
Veredicto: avançar quando o problema exige automação à medida; não escolher apenas para obter uma função fiscal isolada.
2. Módulo contabilístico do ERP: melhor para apuramento centralizado
O módulo contabilístico é o primeiro local a avaliar quando os movimentos já estão registados e a dificuldade está na preparação do apuramento. A avaliação deve confirmar o que a instalação concreta faz, não o que o nome do ERP sugere.
Peça uma demonstração com os enquadramentos utilizados pela empresa. Confirme a ligação entre movimentos, códigos de imposto, mapas de conferência e elementos preparados para declaração, quando essas funcionalidades existirem.
Módulo contabilístico — vantagens:
- Permite começar a avaliação no sistema onde a contabilidade é mantida.
- Evita introduzir outra aplicação antes de verificar as funções existentes.
- Facilita a discussão do apuramento a partir dos movimentos contabilísticos.
Módulo contabilístico — limitações:
- Documentos recebidos fora do sistema continuam a exigir um circuito de entrada.
- Parametrização incorreta compromete o resultado, mesmo com processamento automático.
- Exportações, integrações e mecanismos de revisão variam entre instalações.
Melhor para: empresas com documentação já registada e necessidade de melhorar conferência e preparação fiscal.
Veredicto: avaliar primeiro em 2026 se o principal bloqueio está no apuramento, não na entrada de documentos.
3. OCR integrado: melhor para reduzir transcrição de faturas
OCR significa reconhecimento ótico de caracteres. Converte texto presente em imagens ou documentos digitalizados em informação que outro sistema consegue tratar; a extração de campos organiza essa informação em elementos como fornecedor, data, base tributável e imposto.
Esta abordagem serve a entrada documental. Para apoiar o IVA, precisa de validações adicionais: conferir totais, distinguir linhas com tratamentos diferentes e impedir que dados incertos sejam registados sem revisão.
OCR integrado — vantagens:
- Reduz a necessidade de copiar campos de documentos para formulários.
- Separa a captura documental da análise contabilística.
- Permite estruturar uma fila de revisão para campos incompletos ou divergentes.
OCR integrado — limitações:
- A qualidade do documento influencia a extração.
- Reconhecer valores não determina o direito à dedução.
- A classificação e a integração contabilística exigem componentes adicionais.
Melhor para: equipas que gastam tempo a transcrever documentos antes de iniciar a conferência.
Veredicto: avançar para eliminar transcrição; rejeitar a promessa de que OCR, por si só, automatiza o IVA.
4. RPA por interface: melhor para tarefas sem integração utilizável
RPA é automação robótica de processos. Neste contexto, executa ações numa interface: abrir um ecrã, preencher campos, descarregar ficheiros ou transferir informação segundo uma sequência definida.
É uma abordagem para tarefas repetitivas em que a integração necessária não está acessível. Não acrescenta interpretação fiscal à operação: repete instruções e precisa de controlos para confirmar que cada etapa terminou corretamente.
RPA por interface — vantagens:
- Automatiza sequências de ações executadas em ecrãs.
- Permite abordar tarefas sem uma API utilizável para esse fim.
- Serve processos delimitados, com entradas e resultados verificáveis.
RPA por interface — limitações:
- Mudanças de campos, janelas ou autenticação afetam a execução.
- Credenciais e permissões exigem controlo próprio.
- Uma sequência concluída não prova que o tratamento fiscal está correto.
Melhor para: tarefas administrativas estáveis que não dispõem de integração adequada.
Veredicto: reservar para casos delimitados; preferir uma integração suportada quando essa alternativa responde ao processo.
O circuito a exigir antes de automatizar
Um circuito de IVA deve tornar visível onde termina a extração e começa a decisão contabilística. Defina estas cinco etapas antes de escolher a tecnologia.
- Receção documental: reunir o original e identificar a entidade a que pertence.
- Extração: recolher campos, linhas, bases e imposto, preservando a ligação ao original.
- Validação: conferir totais, duplicados e correspondência com dados existentes.
- Revisão fiscal: submeter dúvidas de enquadramento, dedução ou período ao responsável.
- Registo contabilístico: enviar informação aprovada e guardar o resultado da operação.
Uma API é uma interface que permite a dois sistemas trocar dados segundo regras definidas. Na integração da automação com o ERP existente, confirme também a resposta quando o ERP recusa um registo: o documento deve ficar identificado como pendente, não desaparecer da fila.
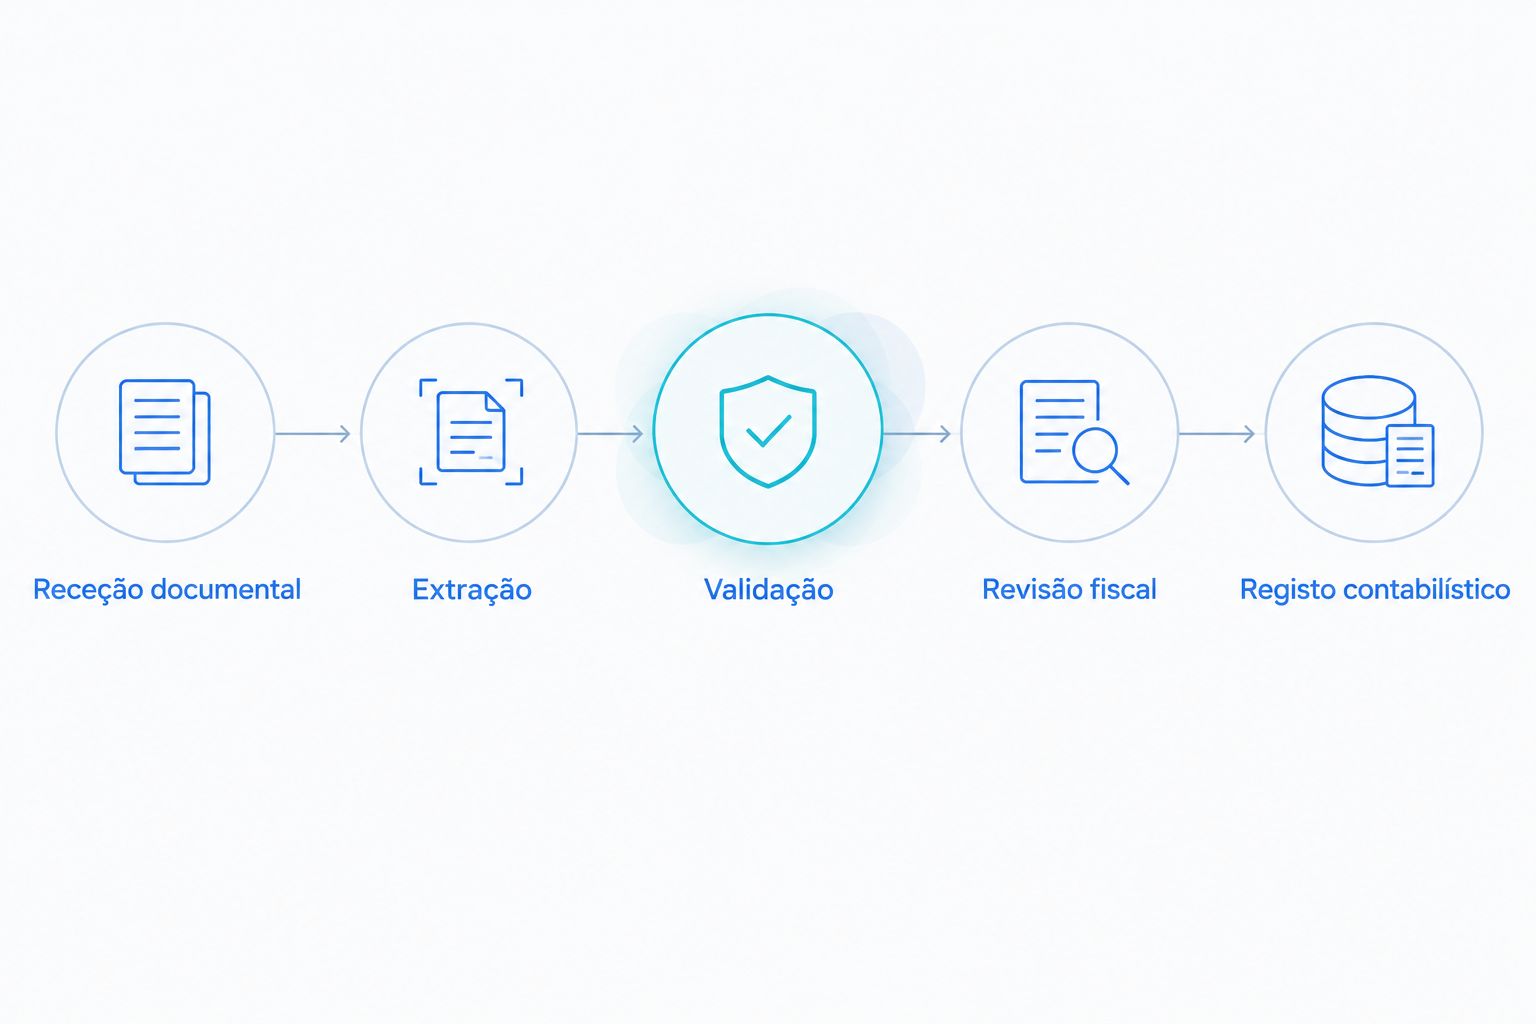
Este circuito não obriga a rever manualmente todos os documentos. Obriga a definir quais as regras aprovadas, quais as exceções e quem decide quando os dados não chegam para concluir.
Como testar sem confundir demonstração com resultado
Para avaliar uma solução em 2026, proponha um piloto com 20 faturas de um período contabilístico, escolhidas pela equipa financeira. Este número é uma dimensão sugerida para o teste, não uma amostra estatística nem uma promessa de desempenho.
Inclua documentos que representem o trabalho real: faturas legíveis, documentos incompletos, notas de crédito e situações com tratamento fiscal distinto. Não deixe o fornecedor selecionar apenas exemplos que o sistema já conhece.
Registe três métricas operacionais
- Minutos de intervenção por documento: conte leitura, correção, aprovação e recuperação de falhas.
- Documentos com correção: identifique que campos mudaram e porquê.
- Pendências no fim do circuito: separe dúvidas fiscais de falhas técnicas e documentos em falta.
Meça o processo atual com os mesmos critérios. Depois compare as etapas, não apenas o tempo de extração: poupar na leitura e acrescentar trabalho na correção não resolve o problema.
Antes do piloto, defina ainda o responsável pela aceitação, os acessos autorizados e o procedimento de reversão. Nenhum teste deve lançar movimentos definitivos sem aprovação previamente acordada.
Como foi organizada esta comparação
A ordem segue o problema resolvido: adaptação do processo, apuramento contabilístico, entrada documental e execução por interface. Os critérios são âmbito fiscal, integração, exceções, rastreabilidade, manutenção das regras e medição operacional.
Não é uma classificação por popularidade nem um ensaio comparativo de produtos. A melhor abordagem é a que elimina o trabalho identificado sem esconder a responsabilidade fiscal.
Qual deve escolher em 2026?
Se ainda não sabe onde começar, acompanhe uma fatura desde a receção até ao registo. Assinale cada cópia manual, espera, correção e decisão; esse mapa define a prioridade melhor do que uma lista de funcionalidades.
Escolha o módulo contabilístico quando o bloqueio está no apuramento. Escolha OCR quando está na transcrição, desenvolvimento à medida quando atravessa sistemas e RPA quando depende de ações repetidas numa interface sem integração utilizável.
Não substitua o ERP antes de confirmar se o problema está fora dele. Um circuito documental mal definido continua mal definido depois de mudar de aplicação.
FAQ
Qual é o melhor software de automação de IVA em Portugal?
O melhor depende da etapa que pretende automatizar. Avalie o módulo contabilístico para apuramento, OCR para transcrição e a Flowzi para processos financeiros à medida; nenhuma destas escolhas dispensa definir o âmbito fiscal.
Um sistema de OCR consegue decidir se o IVA é dedutível?
O OCR, por si só, não determina se o IVA é dedutível. Extrai texto e campos; o tratamento fiscal depende do enquadramento da operação e das regras aplicáveis.
Preciso de substituir o ERP para automatizar tarefas relacionadas com IVA?
A substituição do ERP não é um requisito geral. Primeiro confirme se existem interfaces e permissões adequadas para integrar receção documental, validação e registo.
Automatizar faturas também automatiza a declaração periódica de IVA?
Não são a mesma função. O processamento de faturas prepara dados, enquanto o apuramento e a declaração exigem regras, conferências e funcionalidades específicas que devem ser confirmadas.
A IA substitui o contabilista na revisão do IVA?
Não deve tratar a IA como substituto da responsabilidade contabilística. Use a automação para preparar informação e sinalizar exceções, mantendo aprovação para decisões que exigem interpretação fiscal.
Como comparo duas soluções numa demonstração?
Compare as soluções com os mesmos documentos e critérios de aceitação. Observe campos corrigidos, tempo de intervenção, pendências e prova do registo no ERP, incluindo os casos em que a execução falha.
O que devo exigir sobre proteção dos dados financeiros?
Exija identificação dos dados tratados, acessos, conservação e entidades envolvidas no tratamento. Confirme também os mecanismos de registo de atividade e eliminação, bem como as responsabilidades contratuais.
Uma última recomendação
No seu projeto de 2026, peça para executar novamente o mesmo documento. O sistema deve reconhecer o processamento anterior ou impedir um segundo registo indevido. Este teste simples expõe uma falha que uma demonstração de extração bem-sucedida não mostra: automatizar a entrada também exige controlar a repetição.