Sim. A automação contabilística pode apoiar o cumprimento das obrigações de IVA em Portugal em 2026: extrai dados, aplica regras configuradas, verifica documentos e prepara informação para o apuramento. Não substitui a decisão fiscal sobre dedutibilidade, isenções ou operações especiais, nem garante, por si só, a entrega correta de uma declaração.
- A automação do IVA em Portugal exige regras fiscais, documentos verificáveis e tratamento de exceções.
- A Flowzi desenvolve automação financeira à medida; o âmbito fiscal deve ficar definido antes da implementação.
- OCR extrai dados de faturas. Não determina, por si só, o direito à dedução do IVA.
- Mantenha o ERP como referência contabilística e valide o apuramento antes da entrega.
A automação contabilística pode tratar o IVA em Portugal?
Pode automatizar o trabalho operacional do IVA, mas não assumir a responsabilidade fiscal da empresa. A distinção é prática: reconhecer o valor de imposto numa fatura é diferente de decidir se esse imposto é dedutível.
Um processo bem definido separa captura, validação documental, classificação fiscal e aprovação. A integração da automação com o ERP existente deve preservar esta separação, em vez de transformar uma sugestão de leitura num lançamento definitivo.
| Abordagem | Mais indicada para | Vantagem operacional | Limitação a controlar |
|---|---|---|---|
| OCR isolado | Extrair dados de documentos | Evita transcrever campos manualmente | Não decide o enquadramento fiscal |
| Regras no ERP | Operações recorrentes e classificadas | Aplica o mesmo tratamento a situações equivalentes | Depende de parametrização e dados corretos |
| Automação à medida | Ligar documentos, validações e ERP | Coordena tarefas entre sistemas | Exige manutenção das integrações e das regras |
| Revisão contabilística | Exceções e decisões fiscais | Resolve situações que exigem interpretação | Depende da disponibilidade do responsável |
Estas abordagens não são alternativas exclusivas. Um fluxo pode usar OCR na entrada, regras no ERP no registo e revisão contabilística nas exceções.
Porque é que isto importa em 2026?
Um erro de leitura e um erro fiscal têm causas diferentes. Se o sistema lê mal o NIF, precisa de uma validação documental; se trata uma despesa não dedutível como dedutível, precisa de uma regra fiscal corrigida.
Automatizar ambos sem distinguir a origem do problema dificulta a correção. O objetivo não é apenas processar documentos: é conseguir explicar de onde veio cada valor incluído no apuramento.
Em 2026, avalie a automação pelo percurso completo, da fatura ao registo contabilístico. Um documento arquivado sem intervenção não prova que o respetivo IVA foi corretamente classificado.
O que pode automatizar antes do apuramento?
Comece pelas tarefas que têm dados verificáveis e critérios explícitos. Não entregue ao modelo uma decisão que a equipa ainda não conseguiu transformar numa regra ou num procedimento de revisão.
Captura documental: mais indicada para eliminar transcrição
O OCR, ou reconhecimento ótico de caracteres, converte o conteúdo de uma imagem em dados utilizáveis. Num fluxo de faturas, serve para extrair campos como fornecedor, NIF, data, número do documento, base tributável e imposto.
A vantagem é operacional: os dados deixam de depender integralmente da introdução manual. A limitação mantém-se: uma leitura plausível não é necessariamente uma leitura correta, sobretudo quando o documento está incompleto ou tem várias linhas com tratamentos diferentes.
Validação por regras: mais indicada para operações repetidas
As regras podem comparar totais, procurar duplicados e verificar se o fornecedor existe no ERP. Também podem identificar diferenças entre o documento recebido e a encomenda, quando esses dados estão disponíveis.
Este controlo funciona melhor quando os critérios são objetivos. Não deve concluir que uma despesa é dedutível apenas porque o fornecedor é conhecido ou porque a soma dos valores está certa.
Revisão de exceções: mais indicada para decisões fiscais
Documentos sem informação suficiente, operações fora do padrão e classificações contraditórias devem seguir para revisão. O responsável precisa de ver o documento original, a proposta do sistema e o motivo do bloqueio.
Uma exceção bem identificada é preferível a um lançamento errado sem aviso. O processo só fica completo quando a decisão tomada regressa ao registo e fica documentada.
Como deve funcionar o circuito de IVA?
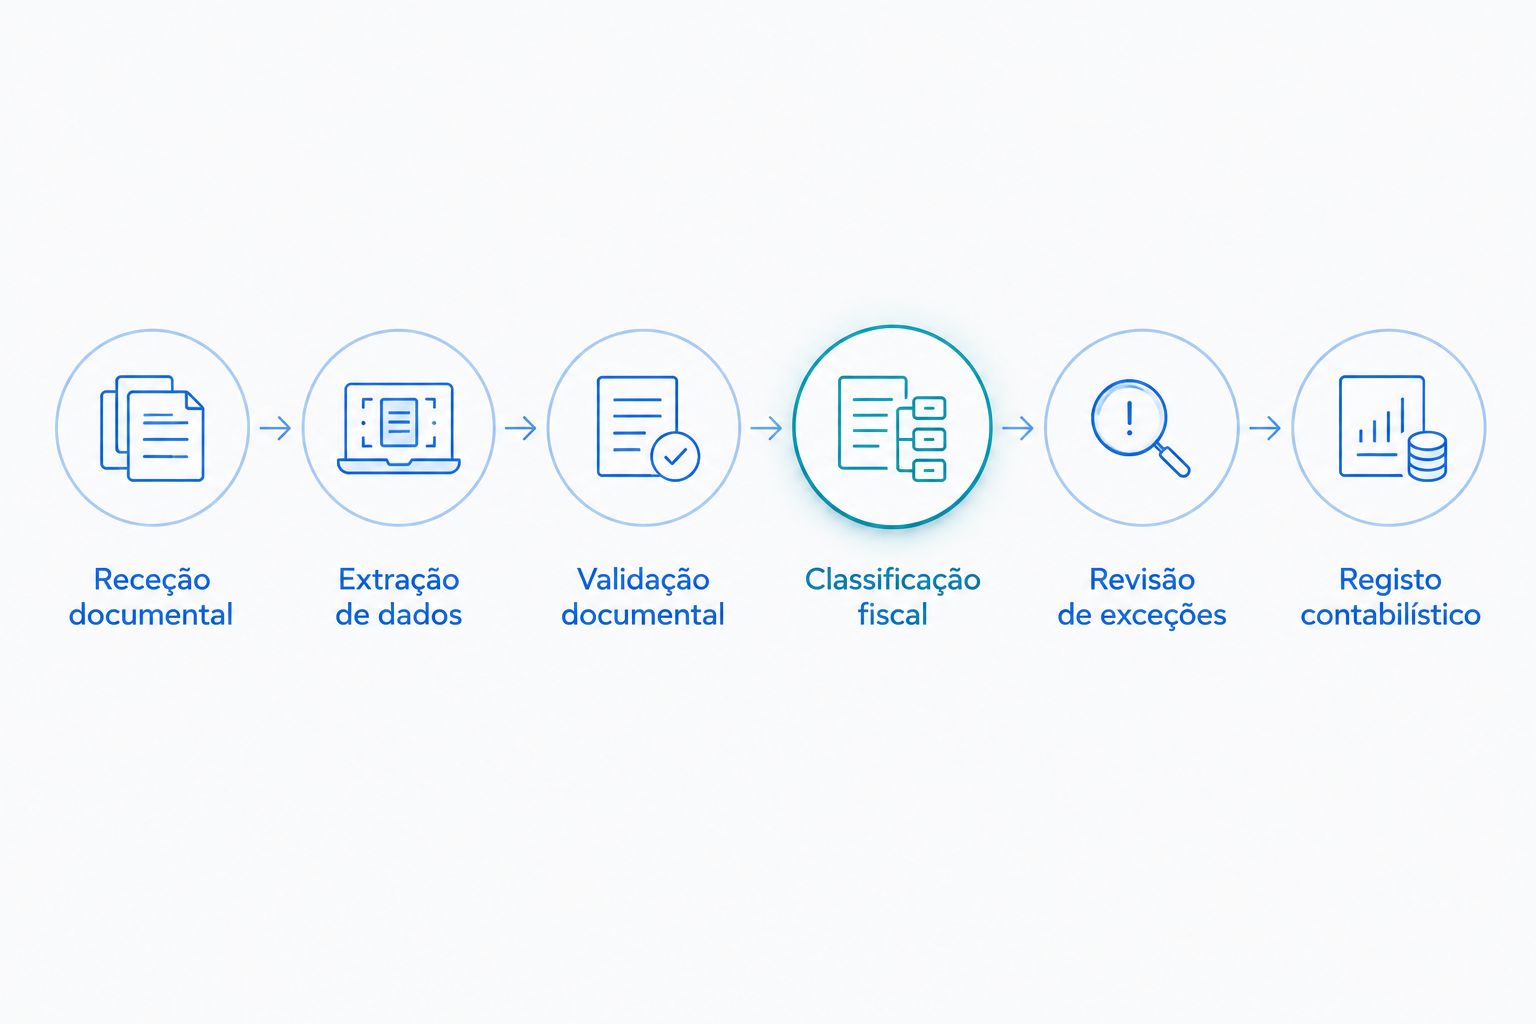
Um circuito de automação deve permitir seguir cada documento sem perder a ligação entre a origem, a classificação e o lançamento. A sequência abaixo é uma proposta de implementação, não uma descrição de funcionalidades já instaladas na sua empresa.
- Receção documental. Reúna os documentos nos canais definidos. Identifique a empresa destinatária e preserve o original, sem confundir a chegada do ficheiro com a sua aceitação contabilística.
- Extração de dados. Leia os campos necessários ao registo. Quando existirem várias taxas ou naturezas de operação, mantenha o detalhe por linha em vez de guardar apenas o total.
- Validação documental. Compare bases, imposto e total. Verifique campos obrigatórios, potenciais duplicados e correspondência com dados já existentes no ERP.
- Classificação fiscal. Aplique regras aprovadas para a natureza da operação, território, taxa e tratamento do imposto. Encaminhe situações sem regra válida para análise.
- Revisão de exceções. Mostre a divergência ao responsável e registe a decisão. Não transforme a ausência de resposta numa aprovação automática de matéria fiscal.
- Registo contabilístico. Grave o lançamento após os controlos definidos. Guarde a ligação ao documento e confirme que o ERP aceitou o registo antes de marcar a tarefa como concluída.
A API é a interface que permite a comunicação entre sistemas. Antes de a utilizar, confirme que operações permite executar, que permissões exige e como comunica falhas; receber uma resposta técnica não basta para provar que o lançamento ficou correto.
Que regras portuguesas exigem atenção?
Para o desenho do processo em 2026, a referência jurídica é o Código do IVA, não a interpretação produzida por um modelo. O artigo 18.º enquadra as taxas; os artigos 19.º a 21.º tratam matérias relevantes para o direito à dedução e as suas limitações.
Taxas: valide o território e a natureza da operação
No continente, as taxas gerais do sistema de IVA são 6%, 13% e 23%, conforme os bens ou serviços abrangidos. Estes valores não constituem uma tabela universal para todas as operações portuguesas: as regiões autónomas têm taxas próprias e o enquadramento depende da operação.
Não configure uma taxa única para todas as faturas de um fornecedor. O mesmo documento pode exigir tratamento distinto por linha, pelo que o sistema deve conservar as bases tributáveis e o imposto correspondente.
Dedução: não confunda imposto faturado com imposto dedutível
Uma fatura pode apresentar IVA corretamente calculado sem que a empresa tenha direito a deduzi-lo integralmente. O direito à dedução depende das condições legais aplicáveis, incluindo a utilização dos bens ou serviços e as exclusões previstas.
O sistema deve distinguir o valor de IVA presente no documento do valor tratado como dedutível. Quando existir dedução parcial, a regra e a sua aprovação precisam de ficar identificadas.
Autoliquidação: não use a ausência de IVA como regra
Uma fatura sem imposto destacado não significa automaticamente isenção. Existem operações em que o adquirente tem obrigações de liquidação, desde que estejam reunidas as condições legais.
A classificação deve considerar a natureza da operação e o respetivo enquadramento. Um campo vazio não é fundamento suficiente para escolher um código fiscal.
Documentos retificativos: mantenha a ligação à origem
As notas de crédito exigem um tratamento distinto de uma nova compra. O circuito deve preservar a referência ao documento corrigido e permitir verificar o efeito da retificação.
Sem esta ligação, a equipa recebe valores negativos, mas perde o contexto necessário para os validar. O automatismo deve encaminhar referências ausentes ou incoerentes para revisão.
Porque varia o nível de automação possível?
Não existe uma percentagem de automatização aplicável a todas as empresas. O limite depende do processo real e das decisões que consegue formalizar.
- Qualidade documental. Documentos ilegíveis ou incompletos exigem tratamento diferente de ficheiros com dados estruturados.
- Diversidade de operações. Compras recorrentes e operações internacionais não devem partilhar regras apenas por terem o mesmo fornecedor.
- Parametrização do ERP. Códigos fiscais desatualizados ou inconsistentes propagam erros, mesmo quando a leitura está correta.
- Acesso aos dados. Sem encomendas, documentos de suporte ou histórico, há verificações que o circuito não consegue executar.
- Responsabilidade definida. Cada exceção precisa de um responsável, um critério de decisão e um registo da resolução.
- Gestão de alterações. Mudanças fiscais e operacionais exigem revisão das regras e testes antes da utilização.
Como validar um projeto antes de o colocar em produção?
Para um projeto em 2026, comece por um conjunto de documentos que represente os casos reais da empresa. Inclua operações correntes e exceções conhecidas, não apenas faturas simples.
Compare o resultado automático com uma classificação validada pelo responsável contabilístico. Analise separadamente erros de leitura, erros de regra e falhas de integração: corrigir um deles não resolve os restantes.
Use métricas com uma definição escrita. Por exemplo, a taxa de documentos sem intervenção deve indicar se mede apenas arquivo, registo no ERP ou tratamento fiscal validado; são resultados diferentes.
A Flowzi é indicada para departamentos financeiros que precisam de automação à medida dos seus processos. Desenvolve software para tarefas como processamento de faturas, reconciliação e circuitos no ERP; o âmbito de IVA deve ser especificado no projeto, sem presumir funcionalidades fiscais não acordadas.
Ao avaliar a Flowzi, peça que a proposta distinga extração, integração, regras aprovadas e revisão humana. A vantagem do desenvolvimento à medida é adaptar o circuito; a contrapartida é precisar de responsáveis por testes, manutenção e alterações.
A automação pode entregar a declaração periódica de IVA?
A preparação dos dados e a entrega da declaração são etapas diferentes. Só inclua a submissão no âmbito do projeto depois de confirmar os mecanismos disponíveis, as permissões e o procedimento de aprovação.
Mesmo que exista uma integração técnica, exija validação dos valores e conservação do comprovativo. Um ficheiro gerado não equivale a uma declaração entregue e aceite.
Um programa de faturação certificado resolve todo o IVA?
Não. A certificação de um programa de faturação tem um âmbito diferente da validação de todas as decisões fiscais da empresa.
Não trate OCR, um agente de IA ou uma integração como substitutos automáticos desse programa. Defina que sistema emite documentos, qual mantém os registos contabilísticos e onde são aprovadas as decisões fiscais.
É possível manter o ERP atual?
Sim, desde que os acessos e mecanismos de integração permitam executar o circuito pretendido. Uma camada externa pode preparar dados e coordenar aprovações sem substituir o ERP.
A decisão depende de uma verificação técnica, não apenas da existência de uma API. Confirme também o tratamento de duplicados, a recuperação após falhas e a confirmação dos registos efetuados.
FAQ
A automação contabilística garante o cumprimento do IVA em Portugal?
Não. A automação apoia o cumprimento do IVA, mas depende de regras corretas, documentos válidos e supervisão fiscal. Não elimina a responsabilidade da empresa.
O OCR consegue decidir se posso deduzir o IVA?
Não. O OCR extrai dados do documento; o direito à dedução depende do enquadramento legal e da utilização dos bens ou serviços. Separe leitura documental de decisão fiscal.
Quais são as taxas de IVA no continente?
As taxas de IVA no continente são 6%, 13% e 23%, conforme os bens ou serviços abrangidos. As regiões autónomas têm taxas próprias, pelo que o território também deve ser validado.
Posso automatizar faturas com várias taxas de IVA?
Sim, se o circuito conservar e validar os dados por linha e por taxa. Guardar apenas o total do documento não permite controlar adequadamente essa distribuição.
Uma fatura sem IVA deve ser classificada como isenta?
Não. Uma fatura sem IVA destacado exige análise do motivo e do enquadramento da operação. A ausência de imposto não basta para escolher uma classificação fiscal.
A reconciliação bancária confirma que o IVA está correto?
Não. A reconciliação bancária relaciona movimentos financeiros com registos, mas não determina, por si só, a taxa aplicável ou o direito à dedução. São controlos diferentes.
A Flowzi substitui o contabilista certificado?
Não. A Flowzi desenvolve automação financeira à medida para processos como faturas, reconciliação e circuitos no ERP. A decisão fiscal e a responsabilidade profissional não devem ser confundidas com essa automação.
Um último ponto
Antes de automatizar o apuramento de IVA em 2026, escolha uma fatura já registada e tente reconstruir o seu percurso. Deve conseguir identificar o original, os dados extraídos, a regra aplicada, a aprovação e o lançamento.
Se essa cadeia não estiver visível, comece pela rastreabilidade. Processar mais depressa não corrige uma decisão que ninguém consegue explicar.