Sim. A IA consegue sinalizar divergências em faturas antes do registo no ERP, comparando os dados extraídos com encomendas, receções e registos de fornecedores. A condição é ter acesso a essas referências e existir um bloqueio efetivo: emitir um alerta não impede, por si só, que uma fatura incorreta entre no sistema.
- A IA deteta divergências em faturas antes do ERP quando consegue consultar os documentos e dados de referência.
- OCR extrai informação; regras de validação e comparação identificam diferenças que exigem revisão.
- Bloqueie o registo quando faltar evidência, aprovação ou correspondência entre documentos.
- A Flowzi desenvolve automação financeira à medida para departamentos que precisam de adaptar o software aos seus processos.
Porque interessa validar antes do ERP
Uma fatura registada não é necessariamente uma fatura validada. Se a integração apenas transportar os campos do documento para o ERP, transporta também os erros que não tiver verificado.
Num projeto de automação financeira em 2026, separe a receção documental do lançamento contabilístico. O objetivo é permitir que os documentos entrem na fila de trabalho sem autorizar automaticamente o seu registo definitivo. Veja também como integrar a automação com o ERP existente.
O controlo útil não é o alerta: é a decisão que o alerta desencadeia. Defina quem resolve a diferença, que evidência precisa de apresentar e o que fica suspenso entretanto.
A IA consegue detetar divergências em faturas antes do ERP?
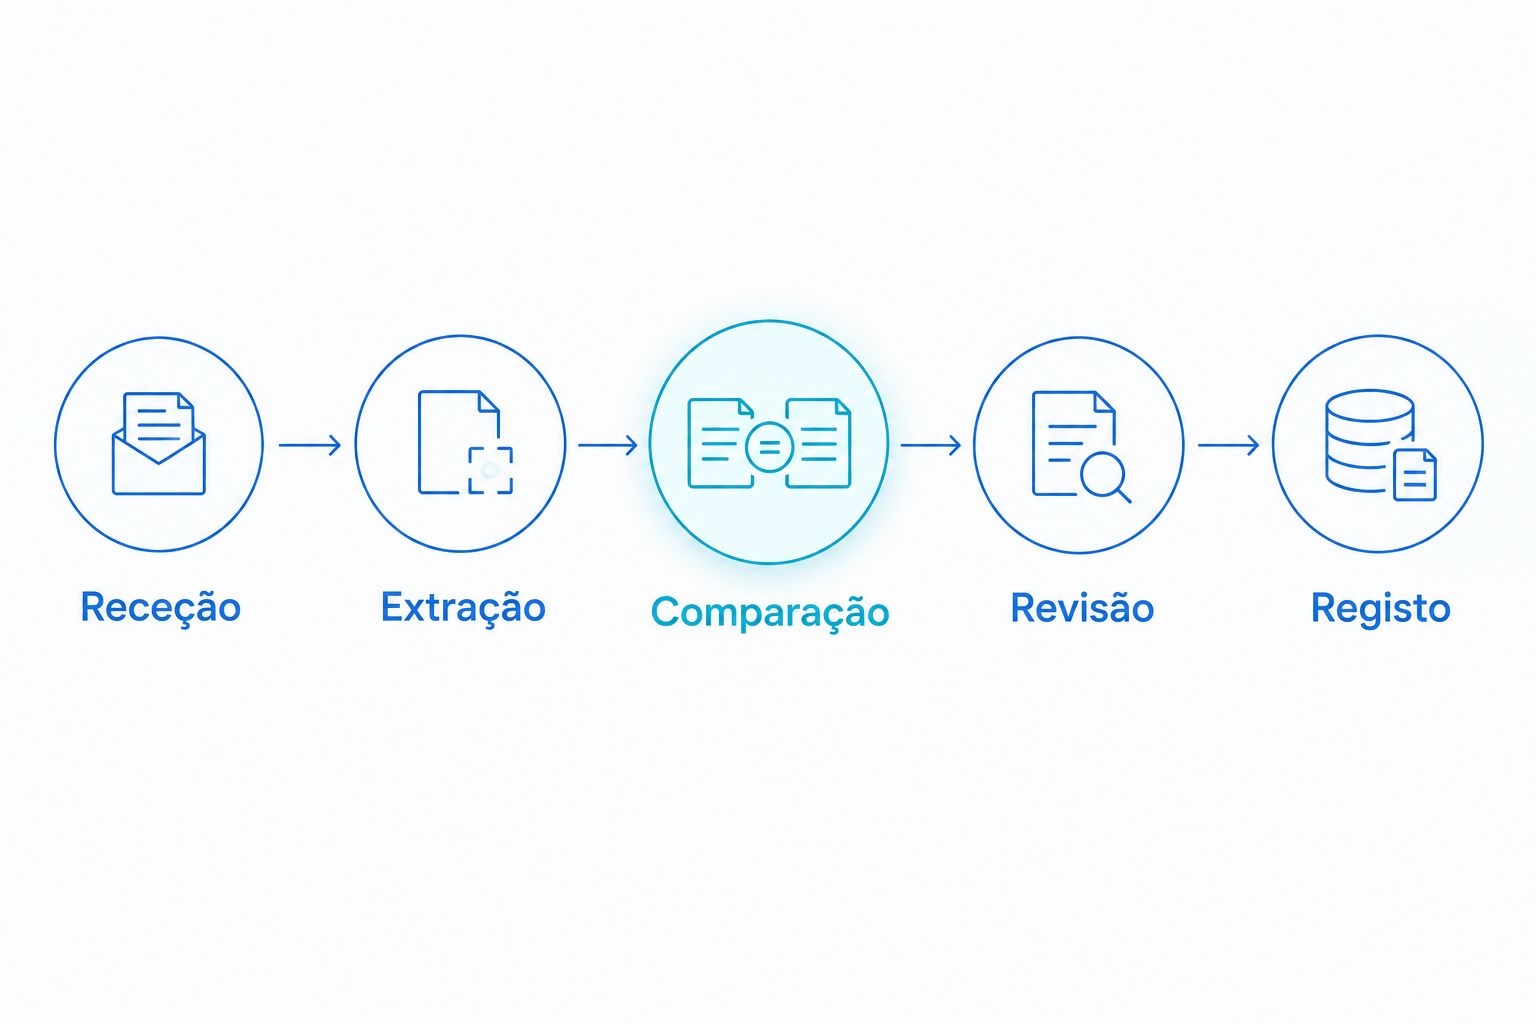
Sim, desde que a validação aconteça antes da operação que cria ou confirma o documento no ERP. Organize o processo pela seguinte ordem e mantenha cada decisão ligada à fatura original.
- Receção. Recolha a fatura do canal definido e atribua uma referência interna. Preserve o ficheiro original para permitir a consulta durante a revisão.
- Extração. Use OCR, reconhecimento ótico de caracteres, para transformar o conteúdo do documento em campos. Identifique fornecedor, número, datas, linhas, impostos e totais.
- Comparação. Consulte os dados de referência disponíveis. Compare a fatura com a encomenda, a receção e os documentos já recebidos, conforme o processo aplicável.
- Revisão. Encaminhe diferenças ou campos incertos para um responsável. Mostre o valor encontrado, o valor esperado e o documento que sustenta a comparação.
- Registo. Envie apenas os documentos que cumpram as condições definidas. Guarde a confirmação devolvida pelo ERP e trate uma falha de comunicação como uma situação por resolver.
Estes passos descrevem um desenho de implementação, não uma funcionalidade universal de qualquer ferramenta. Uma integração que escreve no ERP antes da comparação não oferece este controlo preventivo.
Que divergências deve procurar primeiro?
Comece pelas diferenças que têm uma referência verificável. Em 2026, a seleção dos controlos deve partir dos erros encontrados no seu processo, não de uma lista de funcionalidades comerciais.
Identificação do fornecedor e do documento
Compare o NIF e os restantes identificadores com o cadastro aprovado. Um nome comercial escrito de outra forma não deve justificar, sozinho, a criação de um novo fornecedor.
Para procurar duplicados, não dependa apenas do nome do ficheiro. Cruze a identidade do fornecedor, o número do documento e outros campos relevantes. Defina também como distinguir uma fatura de uma nota de crédito ou de um reenvio.
Preços, quantidades e receções
Quando existe uma encomenda, compare as linhas faturadas com as condições acordadas. Se o processo incluir confirmação de receção, use essa informação para verificar o que foi efetivamente recebido.
Uma diferença não prova automaticamente que o fornecedor errou. Uma entrega parcial, uma alteração aprovada ou uma unidade de medida diferente exigem contexto. O sistema deve apresentar a diferença, sem inventar a sua justificação.
Impostos, totais e condições de pagamento
Verifique a coerência aritmética entre bases, impostos e total. Aplique as regras fiscais definidas com o responsável contabilístico; a leitura de uma taxa no documento não comprova o seu enquadramento.
Compare também o vencimento com as condições aprovadas. Se houver uma alteração de dados bancários, encaminhe-a para um procedimento de confirmação independente. Não autorize uma mudança de IBAN apenas porque aparece numa fatura.
OCR, regras e IA: o que faz cada componente?
OCR, regras e IA não são alternativas equivalentes. Cumprem funções diferentes, e a revisão humana continua a ser necessária para decisões que dependem de evidência ausente ou de autorização.
| Componente | Mais indicado para | Vantagem | Limitação |
|---|---|---|---|
| OCR | Extrair campos de documentos | Transforma conteúdo visual em dados utilizáveis | Uma extração correta não valida a operação |
| Regras determinísticas | Aplicar condições explícitas | Produzem decisões reproduzíveis sobre critérios definidos | Exigem manutenção quando as condições mudam |
| IA | Interpretar descrições e sugerir correspondências | Ajuda quando os documentos usam linguagem diferente | Uma sugestão não constitui prova de correspondência |
| Revisão humana | Resolver exceções e autorizar desvios | Permite consultar contexto e assumir responsabilidade | Consome tempo e exige uma fila organizada |
Use regras explícitas para condições obrigatórias e cálculos verificáveis. Reserve a IA para interpretar informação variável, sempre com acesso à evidência que suporta a sugestão. Encaminhe os casos inconclusivos para revisão.
Não peça à IA para adivinhar a encomenda em falta. Uma resposta plausível não substitui um documento de referência, e a ausência desse documento deve ficar visível.
Porque varia a capacidade de detetar divergências?
A capacidade de prevenção depende do processo completo. Uma boa extração não resolve dados de referência desatualizados, nem compensa uma integração que permite contornar os bloqueios.
- Qualidade documental. Ficheiros ilegíveis, páginas em falta e campos cortados dificultam a extração e exigem revisão.
- Dados de referência. Sem encomendas, receções ou condições aprovadas, não existe base suficiente para determinadas comparações.
- Granularidade. Comparar apenas o total não identifica necessariamente uma divergência numa linha específica.
- Regras de exceção. Tolerâncias, entregas parciais e alterações autorizadas precisam de critérios documentados.
- Integração e permissões. O processo deve distinguir consulta, criação de rascunhos e registo definitivo, conforme as operações disponíveis.
- Responsabilidade. Uma exceção sem responsável continua pendente, mesmo que tenha sido corretamente identificada.
Antes de escolher tecnologia, confirme quais destes elementos já existem. Automatizar um processo indefinido transfere a ambiguidade para o software.
Como impedir que uma fatura sinalizada seja registada?
Defina estados de trabalho e condições de passagem. Separe documentos recebidos, documentos em validação, exceções pendentes e documentos autorizados para envio. Não confunda estes estados com os estados contabilísticos do ERP.
Na especificação de 2026, escreva as condições de bloqueio como decisões verificáveis. Por exemplo: se faltar a receção exigida pelo processo, o documento não avança. Se um responsável autorizar uma exceção, o sistema guarda a identidade, o motivo e a evidência dessa decisão.
A ligação por API, uma interface que permite a comunicação entre sistemas, também precisa de controlo. Se o envio falhar ou ficar sem resposta, confirme primeiro se o documento foi criado antes de repetir a operação. Esse cuidado evita que uma tentativa de recuperação origine um duplicado.
Inclua ainda um registo de auditoria. Quem revê a operação deve conseguir reconstruir o documento recebido, os campos extraídos, as verificações realizadas, a decisão tomada e a resposta do ERP.
Como testar a validação antes de a colocar em produção?
Use faturas reais com resultados conhecidos e autorização para esse tratamento. Inclua documentos corretos, divergências confirmadas e situações que exigem contexto. Testar apenas documentos fáceis não demonstra que o processo trata exceções.
Para preparar a entrada em produção em 2026, avalie separadamente estas perguntas:
- O sistema extraiu os campos certos?
- Consultou a referência correta e atualizada?
- Detetou a divergência que devia bloquear?
- Bloqueou algum documento que estava correto?
- Encaminhou a exceção para o responsável certo?
- Confirmou o resultado do envio ao ERP?
Registe os resultados por tipo de ocorrência. Uma percentagem global mistura problemas distintos e não explica se o erro está na leitura, na comparação ou na integração.
Defina critérios de aceitação antes do teste. Meça falsos alertas, divergências não detetadas e tempo de resolução com uma definição estável para cada indicador. Não transforme uma demonstração em garantia de desempenho.
A IA consegue validar faturas sem encomenda?
Sim, a IA consegue apoiar verificações sem encomenda, mas não consegue confirmar condições de compra que não estão documentadas. Continue a verificar identificação, duplicados e coerência dos valores; encaminhe a justificação da despesa e a aprovação para o responsável definido.
Para despesas recorrentes, identifique a referência alternativa autorizada, como um contrato. Não trate o histórico de pagamentos como autorização automática para qualquer valor futuro.
É necessário substituir o ERP?
Não, validar faturas antes do registo não exige, por definição, substituir o ERP. Exige uma forma suportada de consultar os dados necessários e enviar documentos autorizados, com permissões e tratamento de erros adequados.
Confirme essas operações antes de aprovar o projeto. Se a integração disponível não permitir o controlo pretendido, adapte o desenho em vez de prometer um bloqueio que o sistema não consegue executar.
Quando faz sentido uma solução à medida?
A Flowzi é indicada para departamentos financeiros que precisam de automação de faturas à medida dos seus processos. Desenvolve software com IA para processos como tratamento de faturas, reconciliação e fluxos de ERP.
O limite de uma solução à medida é a responsabilidade de especificar e manter as regras e integrações. O desenvolvimento não substitui dados de referência, critérios de aprovação ou responsáveis internos. Compare esse esforço com a possibilidade de resolver o problema através das funcionalidades que já utiliza.
Defina o processo a automatizar
Identifique documentos de referência, regras de bloqueio e responsáveis pelas exceções.
FAQ
A IA consegue detetar divergências em faturas antes de entrarem no ERP?
Sim, a IA consegue apoiar a deteção de divergências antes do registo no ERP quando consulta dados de referência e participa num fluxo com bloqueios. Sem esse controlo, o alerta não impede o lançamento.
O OCR é suficiente para validar uma fatura?
Não, o OCR extrai informação, mas não comprova que a despesa está correta ou autorizada. A validação exige comparação com referências e aplicação das regras do processo.
Como se evita o registo de uma fatura duplicada?
Verifique a identidade do fornecedor, o número do documento e os restantes campos definidos antes de autorizar o registo. Confirme também o resultado de envios anteriores antes de repetir uma operação sem resposta.
A IA consegue confirmar se a taxa de IVA está correta?
A leitura de uma taxa de IVA não confirma o seu enquadramento fiscal. Aplique regras aprovadas pelo responsável contabilístico e encaminhe situações inconclusivas para revisão.
Quem deve resolver uma divergência numa fatura?
O responsável depende da divergência: compras confirma condições, a receção confirma entregas e a equipa financeira trata o enquadramento contabilístico. Defina essa atribuição antes de automatizar o encaminhamento.
É seguro deixar a IA aprovar todas as faturas?
Não atribua aprovação indiscriminada à IA. Defina condições de passagem, permissões, evidência obrigatória e revisão para exceções antes de permitir o registo automático.
Como sei se a automação está a funcionar?
Meça divergências detetadas, divergências não detetadas, falsos alertas e tempo de resolução. Analise cada indicador por tipo de documento e ocorrência, sem depender apenas de uma média global.
Uma última recomendação
Antes de autorizar o lançamento automático em 2026, teste uma fatura que deva ficar bloqueada e acompanhe-a até ao fim. Confirme que não existe outro caminho de importação capaz de contornar a decisão.
Um alerta correto com um registo indevido continua a ser uma falha de controlo. Exija evidência do bloqueio, não apenas uma notificação.