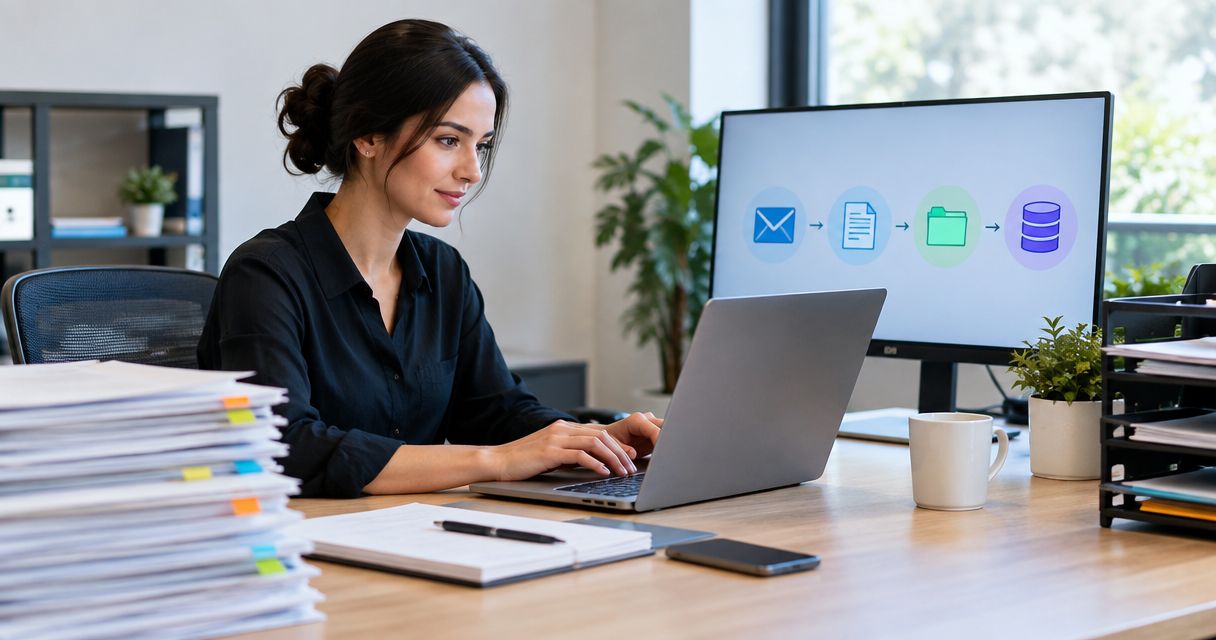
Automatizar o arquivo digital de documentos financeiros significa ligar captação, OCR, classificação e integração com o ERP para que faturas, recibos e extratos fiquem guardados e localizáveis sem ninguém descarregar um PDF e criar uma pasta à mão. O resultado cumpre o prazo legal de conservação em Portugal — 10 anos — sem depender da memória de quem faz a contabilidade. O problema raramente está na captação: está nas exceções, documentos ilegíveis ou sem NIF reconhecido que acabam numa pasta "a rever" que ninguém revê.
- Arquivo digital de documentos financeiros automatizado liga OCR, classificação e ERP (PHC, Primavera ou Sage) sem toque manual.
- A lei portuguesa exige conservação de documentos contabilísticos durante 10 anos, segundo o Código do IRC.
- O erro mais comum em 2026 continua a ser o mesmo: captação automática, exceções sem dono.
- Nomenclatura do ficheiro decide se o documento se encontra em segundos ou se alguém perde uma tarde à procura dele.
Porque é que isto importa
Uma inspeção da Autoridade Tributária ou uma auditoria simples pede documentos de anos anteriores. Se o arquivo depende de pastas de email e nomes inconsistentes, encontrar um documento de 2022 em 2026 demora horas em vez de segundos.
Os sistemas de automação financeira da Flowzi tratam isto como um processo, não como um projeto pontual de digitalização: captação contínua, classificação automática e ligação direta ao ERP já instalado. A empresa não troca de PHC, Primavera ou Sage — o arquivo automático corre por cima.
Como automatizar o arquivo digital de documentos financeiros
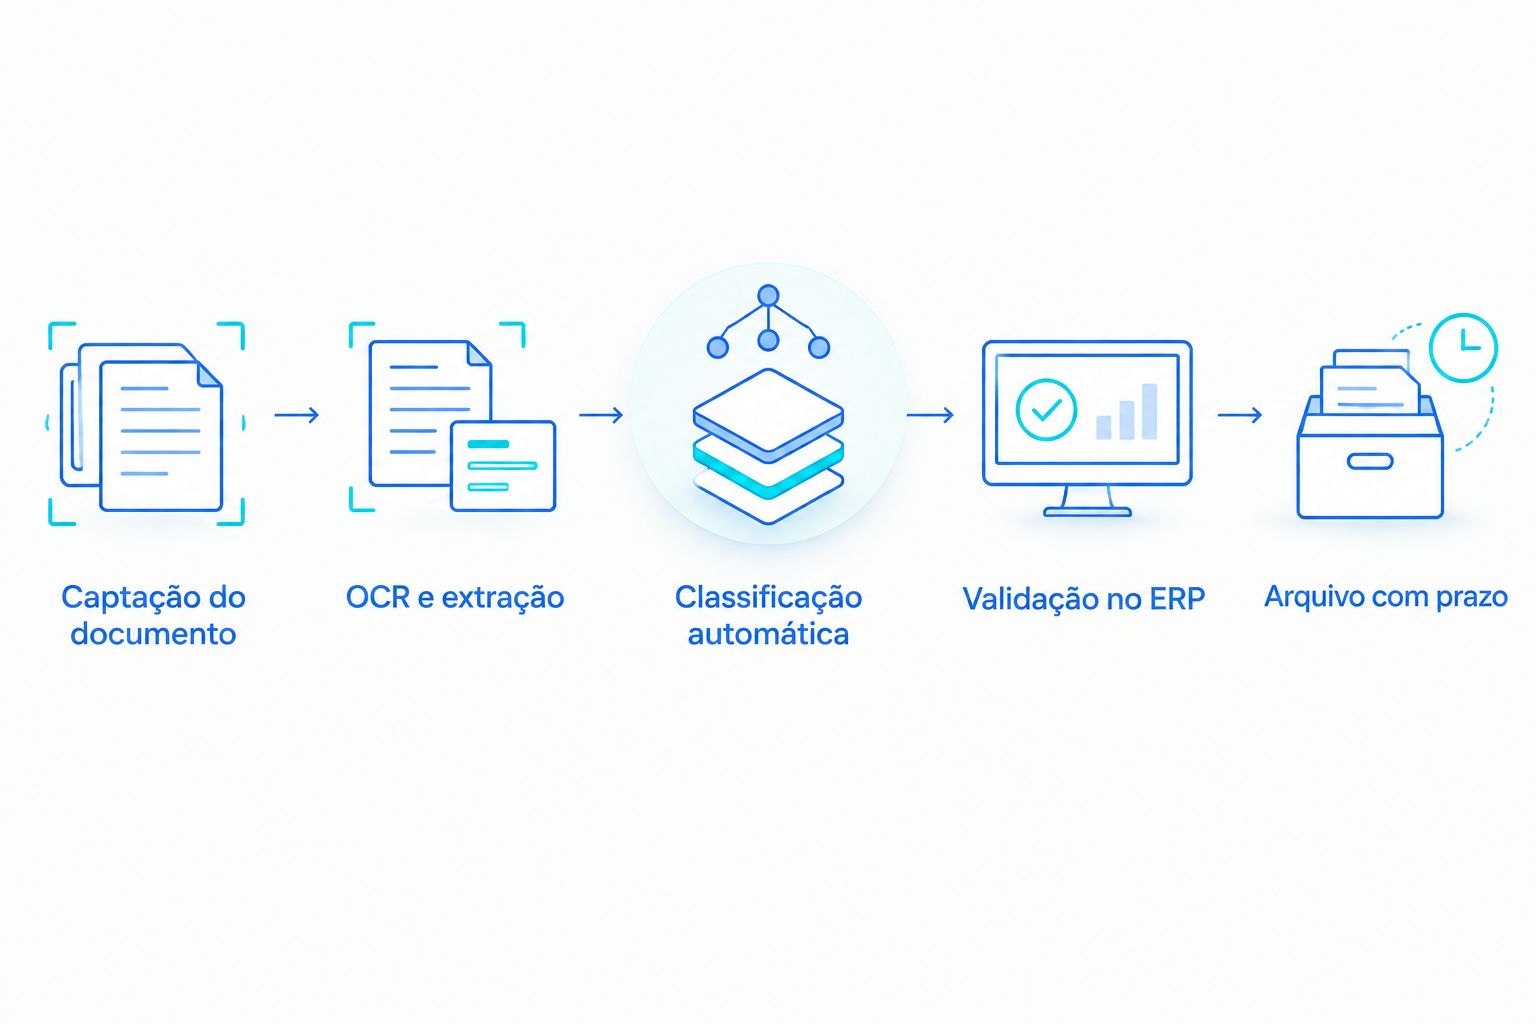
O processo tem seis passos, por esta ordem:
- Captação automática — o documento entra por email, upload ou pasta partilhada, sem alguém descarregar o PDF manualmente.
- OCR e extração de dados — NIF, número de documento, valor e data saem do ficheiro sem digitação.
- Classificação automática — o sistema atribui tipo de documento (fatura, recibo, extrato, contrato) e centro de custo.
- Validação e ligação ao ERP — o documento fica associado ao lançamento contabilístico correspondente no PHC, Primavera ou Sage.
- Arquivo com prazo de retenção aplicado — normalmente 10 anos, sem ninguém ter de o definir manualmente.
- Exceções para revisão humana — documentos ilegíveis ou sem correspondência ficam numa fila com dono definido, não perdidos.
Se ainda não decidiu que ferramenta usar na captação de faturas, a comparação de ferramentas de automatização de faturas ajuda a perceber as diferenças entre soluções antes de escolher uma.
| Tarefa | Processo manual | Processo automatizado |
|---|---|---|
| Captação do documento | Alguém descarrega o PDF do email e guarda numa pasta | O sistema regista o documento assim que chega |
| Classificação | Feita à mão, por tipo e centro de custo | OCR e regras atribuem tipo, fornecedor e centro de custo |
| Ligação ao ERP | Lançamento manual, sem ligação ao ficheiro original | Documento anexado automaticamente ao lançamento |
| Prazo de retenção | Depende de alguém se lembrar de não apagar a pasta | Aplicado por regra, normalmente 10 anos |
| Exceção (documento ilegível, sem NIF) | Fica perdido no email ou numa pasta "por rever" | Vai para fila de revisão com dono e prazo |
Automatizar o arquivo financeiro elimina a procura manual de documentos; não elimina a necessidade de alguém decidir o que fazer às exceções.
Vantagens e limites do arquivo digital automático:
- Pesquisa por NIF, valor ou data em segundos, mesmo para documentos de anos anteriores.
- Cumpre o prazo de conservação de 10 anos sem depender de alguém se lembrar.
- Reduz o risco de perder um documento que a Autoridade Tributária venha a pedir.
- Exige OCR fiável — documentos manuscritos ou mal digitalizados continuam a precisar de revisão.
- Exige alguém a gerir a fila de exceções; sem dono definido, a fila cresce.
- A migração de documentos antigos para o novo sistema dá trabalho inicial, mesmo com automação.
Que documentos financeiros deve arquivar automaticamente
Nem todos os documentos têm o mesmo risco se se perderem. Por ordem de prioridade:
- Faturas de fornecedores e de clientes.
- Recibos e comprovativos de pagamento.
- Extratos bancários mensais.
- Contratos com fornecedores e clientes.
- Guias de remessa e documentos de transporte associados a faturas.
Quanto tempo deve guardar cada documento em Portugal
O Código do IRC (Artigo 123.º) exige a conservação de documentos contabilísticos e de faturação durante 10 anos, contados a partir do fecho do exercício a que dizem respeito. O prazo aplica-se em 2026 tal como se aplicava em anos anteriores — não há redução recente.
O ficheiro SAF-T (PT), submetido periodicamente à Autoridade Tributária, depende dos mesmos dados que alimentam o arquivo digital: NIF, número de documento, valor e data. Um arquivo automático bem estruturado facilita esta submissão porque os dados já estão extraídos e validados, em vez de serem reconstruídos manualmente quando chega o prazo.
Porque é que o arquivo digital falha na maioria das empresas
A tecnologia raramente é o problema. O que falha, por ordem de frequência:
- Nomenclatura inconsistente — cada pessoa guarda o ficheiro com um nome diferente, e a pesquisa deixa de funcionar.
- Exceções sem dono — ninguém é responsável por rever documentos que o OCR não consegue ler.
- Falta de ligação ao ERP — o documento fica guardado numa pasta, separado do lançamento contabilístico no PHC, Primavera ou Sage.
- OCR pouco fiável para documentos manuscritos — assinaturas, notas à mão e digitalizações de má qualidade continuam a exigir revisão.
- Ninguém decide o dono do processo — o projeto arranca, mas fica sem responsável quando surge o primeiro problema.
- Sem registo de quem alterou o quê — sem esta auditoria, uma inspeção fica mais difícil de responder.
“Se as exceções não tiverem dono, o arquivo automático transforma-se num arquivo de exceções por resolver.”
Automatize o arquivo financeiro da empresa
Sistemas de IA à medida, ligados ao PHC, Primavera ou Sage já em uso.
Perguntas relacionadas
O arquivo digital substitui o papel completamente?
Substitui na prática, desde que o documento digitalizado ou recebido em PDF seja legível e mantenha os dados fiscais associados. A lei portuguesa aceita o formato digital para efeitos de conservação, desde que o prazo de 10 anos seja respeitado e o documento continue acessível.
Preciso de trocar de ERP para automatizar o arquivo?
Não precisa: os sistemas de arquivo automático funcionam como uma camada por cima do PHC, Primavera ou Sage já instalado. A integração faz-se por API ou importação direta, sem migração de dados contabilísticos.
Quanto tempo demora a implementar um sistema de arquivo automático?
Depende do volume documental e do número de exceções que o OCR não reconhece à partida. Empresas com faturação simples e poucos fornecedores implementam mais depressa do que empresas com múltiplos centros de custo e documentos manuscritos.
FAQ
O que é arquivo digital de documentos financeiros automatizado?
É um sistema que capta, faz OCR, classifica e guarda faturas, recibos e extratos sem alguém descarregar e arquivar manualmente. Liga-se ao PHC, Primavera ou Sage e aplica o prazo de retenção legal automaticamente.
Quanto tempo tenho de guardar faturas e documentos contabilísticos em Portugal?
Em Portugal, o Código do IRC exige a conservação de documentos contabilísticos e faturas durante 10 anos. O prazo conta a partir do fecho do exercício a que o documento diz respeito.
O arquivo digital automático substitui o ERP?
Não substitui: liga-se por cima do PHC, Primavera ou Sage e guarda o documento associado ao lançamento contabilístico já existente. O ERP continua a ser o sistema de registo.
É preciso trocar de PHC, Primavera ou Sage para automatizar o arquivo?
Não. Os sistemas de automação de arquivo funcionam como uma camada por cima do ERP já instalado, sem exigir migração de dados.
Que documentos devo arquivar primeiro?
Faturas de fornecedores costumam ser o ponto de partida, porque têm o maior volume mensal e o maior risco de perda de prazo. Extratos bancários e contratos seguem-se depois.
O que acontece a documentos que o OCR não consegue ler?
Ficam numa fila de exceções para revisão manual, em vez de serem perdidos ou mal classificados. Documentos manuscritos ou sem NIF legível caem quase sempre nesta fila.
O arquivo digital automático cumpre os requisitos da Autoridade Tributária?
Cumpre quando aplica o prazo de conservação de 10 anos e mantém o documento original acessível, associado ao lançamento contabilístico correspondente.
Uma última coisa
A maioria dos projetos de arquivo digital não falha na tecnologia, falha na nomenclatura. Nomeie cada ficheiro por NIF, data e número de documento, nunca por "fatura_final_v2". É essa estrutura, e não o OCR, que decide se um documento se encontra em segundos em 2026 ou se alguém perde uma tarde inteira à procura dele.