Sim. A automação contabilística pode reduzir o erro humano na reconciliação ao eliminar a transcrição repetida, aplicar regras consistentes e encaminhar divergências para revisão. Em 2026, o critério de sucesso continua a ser a qualidade das correspondências, não apenas a velocidade: uma regra incorreta também automatiza erros.
- A automação contabilística pode reduzir o erro humano na reconciliação, mas exige regras verificáveis e controlo de exceções.
- A Flowzi é indicada para departamentos financeiros que precisam de automação à medida para a reconciliação.
- Automatize correspondências inequívocas; encaminhe pagamentos parciais, duplicados e divergências para validação.
- Meça correções posteriores e tempo de revisão, não apenas movimentos processados automaticamente.
A Flowzi desenvolve software à medida para departamentos financeiros, incluindo automação da reconciliação e de processos no ERP. É uma opção para adaptar a automação ao processo financeiro; exige definir regras, responsabilidades e critérios de aceitação.
A automação contabilística pode reduzir o erro humano na reconciliação?
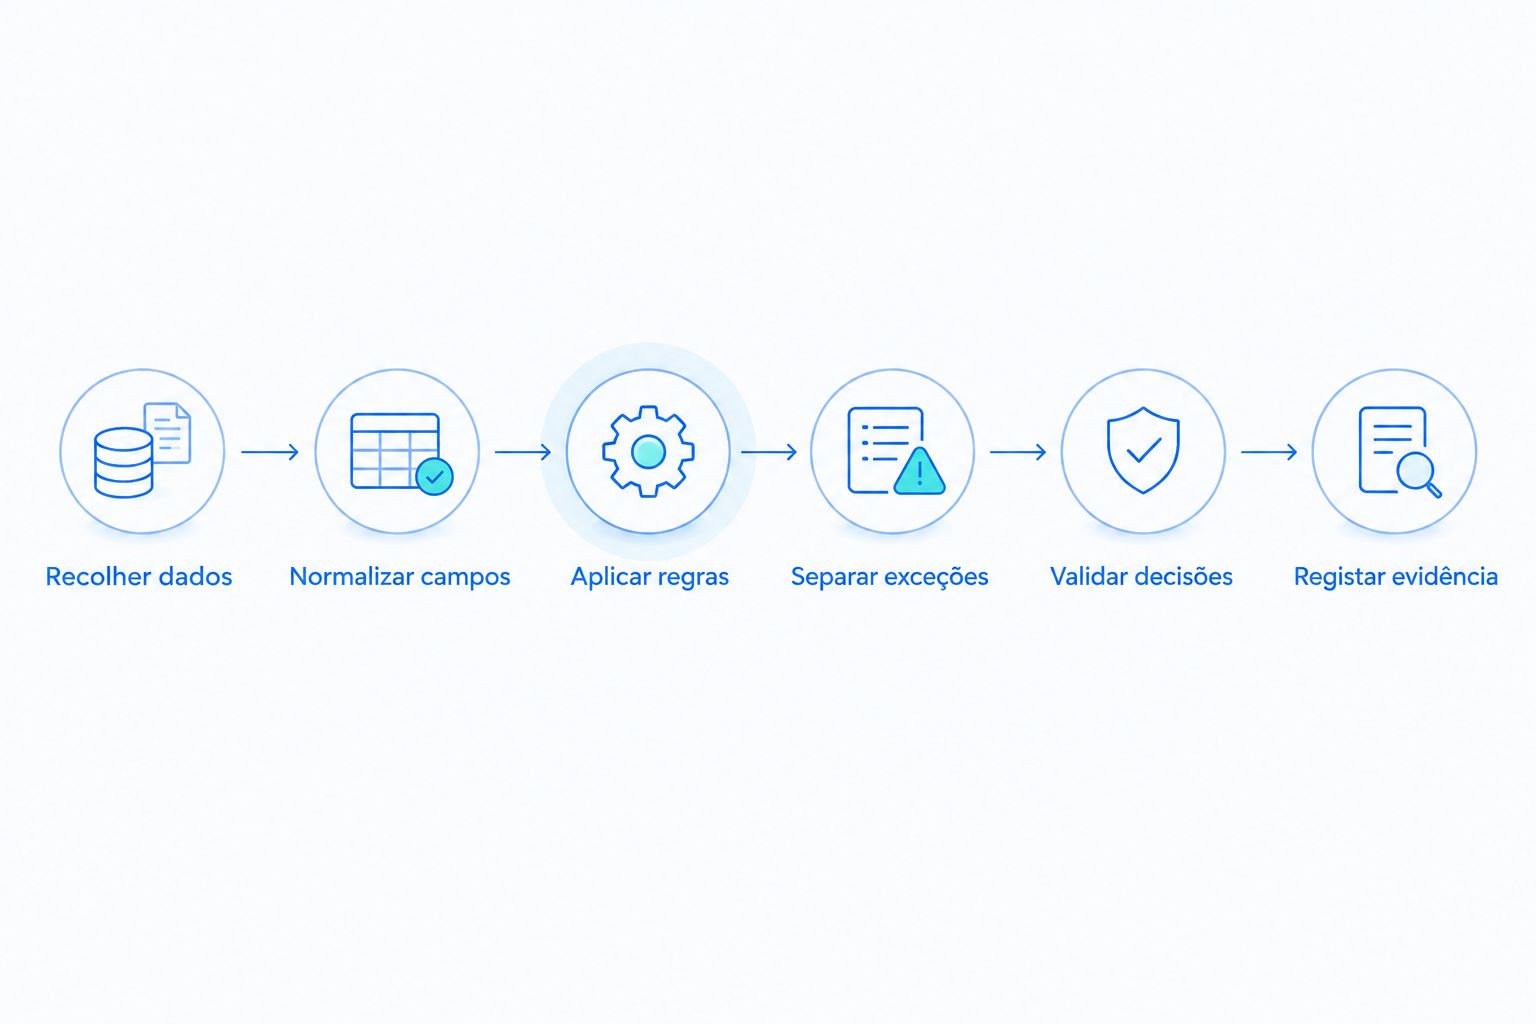
Sim, quando substitui tarefas repetitivas por controlos explícitos. O mecanismo é operacional: menos cópias manuais, os mesmos critérios aplicados a cada movimento e uma decisão registada para cada correspondência. Organize o processo nestas 6 etapas:
- Recolher dados. Obtenha movimentos bancários e registos contabilísticos pelas integrações ou ficheiros autorizados. Preserve a origem de cada registo para conseguir investigar diferenças.
- Normalizar campos. Uniformize datas, referências, moedas e convenções de sinal antes de comparar. Não altere o significado contabilístico para fazer os dados coincidir.
- Aplicar regras. Procure correspondências com critérios documentados, como referência, entidade, moeda e montante. A igualdade do montante, isoladamente, não demonstra que dois registos correspondem.
- Separar exceções. Encaminhe referências ausentes, pagamentos parciais e candidatos concorrentes para uma fila de análise. Não force uma correspondência para aumentar o volume automático.
- Validar decisões. Defina quem aprova casos ambíguos e quem autoriza alterações às regras. Distinga uma sugestão de correspondência de uma decisão confirmada.
- Registar evidência. Guarde os dados de origem, a regra aplicada e a intervenção humana. A equipa deve conseguir reconstruir a decisão sem depender da memória de quem a tomou.
O controlo está na passagem entre etapas. Se uma importação falhar ou uma referência desaparecer, o processo deve sinalizar a falha em vez de apresentar uma reconciliação aparentemente concluída.
Porque importa reduzir erros, não apenas trabalho manual
Uma correspondência errada pode ocultar um recebimento por identificar ou associar um pagamento à dívida errada. O problema não termina no ecrã da reconciliação: afeta a informação usada para cobrar clientes, preparar pagamentos e acompanhar a tesouraria.
Para o seu plano de automação em 2026, separe produtividade de qualidade. Processar mais movimentos não prova que existem menos erros. O resultado relevante é reduzir correções posteriores sem perder controlo sobre os movimentos pendentes.
Também importa distinguir reconciliação de lançamento contabilístico. Confirmar que um movimento bancário corresponde a um registo existente não equivale a autorizar a criação ou alteração desse registo. Defina essas permissões separadamente.
Que erros deve atacar primeiro?
Comece pelos erros cujo mecanismo consegue identificar. Uma categoria vaga como «erro humano» não permite escolher um controlo nem perceber se a intervenção funcionou.
- Transcrição incorreta: retire a cópia manual entre extratos, folhas de cálculo e ERP sempre que existir uma forma autorizada de transferir os dados.
- Importação repetida: use identificadores e controlos de repetição para impedir que o mesmo movimento entre novamente no processo.
- Correspondência pelo valor: exija contexto adicional quando existirem movimentos com montantes iguais.
- Omissão de pendentes: mantenha uma lista explícita de movimentos sem correspondência, com responsável e estado.
- Aprovação sem evidência: associe a decisão aos documentos e critérios que a justificam.
Estas categorias exigem respostas diferentes. Um erro de digitação resolve-se na entrada dos dados; uma decisão contabilística ambígua exige análise. Automatizar a entrada não elimina a necessidade de julgamento na saída.
Antes de desenvolver regras, reveja correções anteriores e classifique a causa. Isso permite escolher um primeiro processo com base no trabalho real da equipa, em vez de automatizar apenas aquilo que parece mais simples numa demonstração.
Regras ou IA: qual reduz melhor o erro?
Use regras para decisões inequívocas e IA para apoiar a análise de informação menos estruturada. A aprovação humana continua necessária nos casos que ultrapassam os critérios definidos. Nenhuma destas abordagens dispensa dados de origem fiáveis.
| Abordagem | Mais indicada para | Vantagem operacional | Limitação a controlar |
|---|---|---|---|
| Revisão manual | Casos novos ou ambíguos | Permite interpretar contexto e documentos | Depende da atenção e da consistência do revisor |
| Regras determinísticas | Correspondências com critérios explícitos | Aplica o mesmo critério e permite explicar a decisão | Não resolve informação ausente nem situações fora das regras |
| IA com validação | Descrições variáveis e sugestões de correspondência | Ajuda a organizar candidatos e informação textual | Uma sugestão plausível não constitui prova contabilística |
Não trate as abordagens como substitutas absolutas. Uma reconciliação pode usar regras para confirmar casos simples, IA para sugerir candidatos e uma pessoa para resolver o que continua ambíguo.
O ponto decisivo é a autoridade atribuída a cada componente. Uma sugestão automática não deve receber permissão para alterar registos apenas porque apresentou uma explicação convincente.
O que significa uma correspondência segura?
Uma correspondência segura satisfaz os critérios definidos para aquele processo e conserva evidência verificável. Pode envolver um pagamento associado a uma fatura ou um pagamento agregado associado a vários documentos, desde que a relação fique demonstrada.
Não transforme tolerâncias em autorizações genéricas. Se permitir diferenças, documente o motivo, o âmbito e a aprovação necessária. Uma comissão bancária identificada e uma diferença sem explicação não devem seguir automaticamente o mesmo tratamento.
Porque varia a redução do erro?
A redução depende do processo de partida e dos controlos introduzidos. Para escolher o âmbito de implementação em 2026, avalie estes fatores:
- Qualidade da origem: referências incompletas e registos incorretos limitam qualquer comparação posterior.
- Estrutura dos pagamentos: pagamentos parciais ou agregados exigem relações diferentes de uma correspondência direta.
- Formato documental: dados estruturados e documentos que exigem OCR precisam de validações distintas.
- Integração com o ERP: o processo precisa de saber quais os dados disponíveis e quais as operações autorizadas.
- Tratamento das exceções: uma fila sem responsável transfere trabalho; não o resolve.
- Gestão das regras: alterações sem revisão podem aplicar o mesmo erro a vários movimentos.
Uma API é uma interface que permite a sistemas trocar dados e executar operações autorizadas. Não garante, por si só, que os dados estejam corretos ou que a operação faça sentido contabilístico. Se esse for o principal obstáculo, consulte o guia sobre integração da automação contabilística com o ERP existente.
O OCR converte conteúdo de documentos em texto ou campos utilizáveis. Quando a reconciliação depende dessa extração, valide os campos relevantes antes de os usar numa decisão. Ler um montante não é o mesmo que confirmar a sua relação com um movimento bancário.
Como testar a automação antes de lhe dar autonomia?
Comece por executar o processo em paralelo com a revisão existente. Compare as propostas automáticas com decisões verificadas e investigue cada divergência antes de alargar o âmbito.
Para um piloto em 2026, escolha uma conta ou um processo com limites claros. Inclua casos normais e exceções conhecidas; testar apenas movimentos fáceis não demonstra que o tratamento das situações difíceis funciona.
Defina 3 controlos de aceitação
- Correspondência justificável. Para cada decisão, a equipa consegue identificar os registos relacionados e o critério usado.
- Exceção visível. Um movimento sem correspondência permanece pendente e tem um responsável definido.
- Reversão controlada. Uma decisão incorreta pode ser corrigida sem apagar a evidência do que aconteceu.
Estes controlos são critérios de teste, não promessas de desempenho. A equipa financeira deve aprová-los antes de permitir decisões automáticas no processo operacional.
Teste também interrupções. Uma ligação indisponível, uma importação incompleta ou uma alteração de formato devem produzir um estado identificável. Parar e sinalizar é preferível a concluir com dados incompletos.
Que métricas demonstram menos erros?
Acompanhe 3 métricas distintas: correções posteriores, intervenções humanas e tempo de revisão. Cada uma responde a uma pergunta diferente; nenhuma deve ser interpretada isoladamente.
- Correções posteriores: quantas correspondências confirmadas tiveram de ser corrigidas? Defina o que conta como erro e mantenha esse critério.
- Intervenções humanas: que parte do processo precisou de análise ou aprovação? Separe revisão prevista de retrabalho causado por falhas.
- Tempo de revisão: quanto tempo a equipa gastou a resolver pendentes? Inclua a investigação, não apenas a confirmação final.
Compare períodos com âmbito equivalente. Alterar contas, tipos de movimento ou critérios de aprovação durante a comparação torna o resultado difícil de interpretar. Registe essas alterações quando forem necessárias.
No seu painel de 2026, apresente a taxa de processamento automático ao lado das correções posteriores. Uma subida da automação acompanhada de mais erros pede revisão das regras, não uma celebração de produtividade.
A automação elimina completamente os erros humanos?
Não. A automação reduz tarefas manuais específicas, mas as pessoas continuam a definir regras, permissões e critérios de aprovação. Uma configuração errada pode repetir uma decisão incorreta de forma consistente.
Por isso, mantenha revisão de alterações e acompanhamento das exceções. O objetivo é tornar os erros menos prováveis e mais fáceis de detetar, não declarar o processo infalível.
É possível automatizar sem substituir o ERP?
Sim, é possível desenhar uma camada de automação que trabalha com o ERP existente, desde que existam meios autorizados de integração. Confirme os dados acessíveis, as operações permitidas e a forma de registar o resultado.
Comece pela leitura e pela proposta de correspondências. Autorize operações de escrita apenas depois de validar o comportamento do processo e os controlos associados.
Deve aprovar automaticamente todas as correspondências?
Não. Reserve a aprovação automática para casos que cumprem critérios explícitos e testados. Encaminhe referências contraditórias, candidatos concorrentes e diferenças sem justificação para revisão.
Aumente o âmbito depois de analisar os resultados. Não reduza o rigor dos critérios apenas para apresentar uma percentagem de automação mais elevada.
FAQ
A automação contabilística pode reduzir o erro humano na reconciliação?
Sim, ao reduzir transcrição manual, aplicar critérios consistentes e sinalizar divergências. A redução depende da qualidade dos dados, das regras e da revisão das exceções.
A IA consegue reconciliar movimentos bancários sozinha?
A IA pode apoiar a reconciliação, mas a autonomia deve ficar limitada a critérios previamente testados. Casos ambíguos exigem evidência adicional ou validação humana.
Como evito associar pagamentos com o mesmo valor?
Não use apenas o montante para confirmar uma correspondência. Cruze referências, entidade, moeda e contexto, e encaminhe candidatos concorrentes para revisão.
Preciso de mudar de ERP para automatizar a reconciliação?
Não necessariamente: a automação pode trabalhar com o ERP existente através de integrações autorizadas. Verifique os dados disponíveis e as permissões antes de definir o processo.
Como sei se a automação está realmente a reduzir erros?
Compare correções posteriores em períodos com âmbito e critérios equivalentes. Acompanhe também intervenções humanas e tempo de revisão para distinguir qualidade de produtividade.
O OCR evita erros na leitura de documentos financeiros?
O OCR reduz a necessidade de transcrição, mas os campos extraídos continuam a exigir validação. Uma leitura incorreta não deve passar diretamente para uma correspondência confirmada.
Para quem é indicada a automação de reconciliação da Flowzi?
A Flowzi é indicada para departamentos financeiros que precisam de software à medida para automatizar a reconciliação e processos no ERP. O âmbito deve partir das tarefas, exceções e controlos concretos da equipa.
Uma última recomendação
Peça para ver uma exceção, não apenas uma correspondência bem-sucedida. Um processo que explica por que motivo não decidiu dá à equipa uma base concreta para investigar. Uma confirmação sem evidência não oferece esse controlo.
Ao definir um projeto de reconciliação com a Flowzi, comece pelo erro que quer evitar e pela prova necessária para aceitar cada decisão. Só depois escolha onde automatizar. A sequência mantém o projeto ligado ao problema financeiro que precisa de resolver.