A expressão «faturação eletrónica adiada para 2027» não deve ser interpretada como uma dispensa geral das obrigações de faturação. Um adiamento só altera a obrigação, o prazo e os destinatários identificados no diploma aplicável. Em 2026, a decisão da sua empresa deve separar a aceitação de documentos PDF, a faturação eletrónica estruturada e as exigências do cliente que recebe a fatura.
- Faturação eletrónica adiada para 2027 não significa dispensa geral: confirme a obrigação e o âmbito do diploma.
- Um PDF e uma fatura eletrónica estruturada exigem tratamentos técnicos diferentes.
- A Autoridade Tributária e Aduaneira esclarece matérias fiscais; os requisitos do destinatário também precisam de validação.
- Prepare receção, validação e arquivo sem confundir automação financeira com conformidade legal.
Porque é que esta distinção importa
Se interpretar um prazo fora do seu âmbito, arrisca preparar o processo errado. Uma alteração relativa à aceitação fiscal de um documento não responde, por si só, à pergunta sobre o formato exigido num contrato ou num canal de receção.
A Flowzi desenvolve software à medida para automatizar processos financeiros, incluindo faturas, reconciliação e fluxos de ERP. Esse trabalho resolve tarefas operacionais; a confirmação da obrigação legal continua a exigir a leitura da norma aplicável.
Primeiro confirme o que tem de cumprir. Depois decida o que precisa de automatizar.
A faturação eletrónica foi mesmo adiada para 2027?
A resposta depende da obrigação a que a notícia se refere. A frase isolada não identifica quem beneficia do adiamento, que documentos abrange nem quais as condições que continuam em vigor.
Para tomar uma decisão em 2026, transforme a manchete numa pergunta verificável: que disposição legal altera que prazo, para que entidades e em que operações? Sem esses elementos, uma data não serve como instrução para a equipa financeira.
| Tema a confirmar | Pergunta concreta | O que não deve concluir automaticamente |
|---|---|---|
| Aceitação de PDF | Em que condições é aceite o documento enviado? | Que um PDF equivale tecnicamente a uma fatura estruturada |
| Formato estruturado | Que estrutura de dados exige o destinatário? | Que enviar um anexo por email satisfaz essa exigência |
| Tipo de destinatário | Está a faturar a uma empresa ou entidade pública? | Que todas as relações comerciais seguem o mesmo regime |
| Prazo aplicável | Que disposição altera a data de cumprimento? | Que uma notícia substitui a leitura do diploma |
| Receção técnica | Que canal, campos e validações são exigidos? | Que a emissão no ERP garante a aceitação pelo cliente |
Esta tabela compara questões, não estabelece um calendário legal. A confirmação deve ficar associada à operação concreta e à versão da norma que a sustenta.
Que prova deve guardar sobre o adiamento?
Guarde a identificação do diploma, a disposição relevante e a explicação do seu âmbito. Junte a confirmação do contabilista certificado quando a interpretação afeta o tratamento fiscal ou o procedimento da empresa.
Não arquive apenas uma captura de ecrã com uma data. A equipa precisa de perceber por que razão essa data se aplica às suas faturas e que condições tem de cumprir entretanto.
PDF e fatura estruturada: qual é a diferença operacional?
Um PDF apresenta o documento para leitura. Uma fatura estruturada organiza os dados segundo uma estrutura definida, permitindo que o sistema destinatário os interprete sem depender da leitura visual da página.
O OCR reconhece texto numa imagem ou num documento digitalizado. Não transforma, por si só, esse documento numa fatura estruturada conforme com os requisitos de emissão e transmissão aplicáveis.
| Formato | Mais adequado para | Vantagem operacional | Limitação a considerar |
|---|---|---|---|
| Consulta visual e circuitos que aceitem esse formato | Permite ler e conferir a representação do documento | A extração automática exige controlo dos campos reconhecidos | |
| Fatura estruturada | Troca de dados entre sistemas compatíveis | Permite validar campos e importar dados segundo uma estrutura definida | Exige compatibilidade de formato e regras de receção |
Receber dados estruturados não elimina a validação contabilística ou comercial. Uma fatura pode ter uma estrutura tecnicamente válida e apresentar uma divergência face à encomenda.
Por exemplo, a equipa deve distinguir a leitura correta do NIF da confirmação de que o fornecedor é o esperado. São controlos diferentes. O mesmo se aplica ao total extraído e à correspondência desse total com o fornecimento aprovado.
Porque varia a resposta entre empresas?
A resposta não varia apenas com o programa de faturação. Varia com a operação, o destinatário e a obrigação que está a ser analisada.
- Obrigação em causa: emissão, aceitação fiscal, transmissão e processamento interno não são a mesma tarefa.
- Destinatário: confirme o regime aplicável e os requisitos de receção de cada relação comercial.
- Formato pedido: identifique se é exigido PDF, dados estruturados ou outro formato previsto no circuito.
- Canal de entrega: confirme como o destinatário recebe o documento e devolve o estado de aceitação.
- Âmbito do adiamento: leia as condições e os destinatários da disposição que altera o prazo.
- Integração existente: verifique se o sistema emite o documento necessário e recebe as respostas do destino.
Em 2026, mantenha estas respostas num registo acessível à faturação, à contabilidade e a quem acompanha os sistemas. Um esclarecimento que fica apenas no email de uma pessoa não constitui um procedimento utilizável pela equipa.
O que deve confirmar antes de alterar o processo?
Organize a verificação em 3 campos obrigatórios: obrigação, destinatário e evidência. Este é um modelo de controlo interno, não uma lista de requisitos legais universais.
Obrigação
Escreva exatamente o que está em discussão. Evite entradas vagas como «faturação eletrónica»: identifique se pretende confirmar o formato de emissão, a aceitação do documento ou o canal de entrega.
Registe também o que não muda. Um adiamento específico não deve apagar os restantes controlos do circuito.
Destinatário
Associe a confirmação à entidade que recebe a fatura. Peça os requisitos técnicos por escrito e distinga uma exigência contratual de uma obrigação prevista na lei.
Não basta saber que o cliente «aceita eletrónico». É necessário perceber que ficheiro recebe, por que canal e como comunica uma rejeição.
Evidência
Registe a fonte, a data da consulta e o responsável pela validação. Para matérias fiscais, consulte a informação oficial da Autoridade Tributária e Aduaneira e o diploma publicado no Diário da República.
Quando a operação envolve contratação pública, confirme também a informação oficial relevante da eSPap e os requisitos da entidade contratante. Uma orientação técnica ajuda a executar o processo, mas não substitui a identificação da norma aplicável.
Como preparar o circuito de faturas em 2026
Mesmo quando existe um prazo adicional aplicável, o trabalho de preparação continua a ser concreto. Mapeie o percurso do documento antes de escolher uma ferramenta ou encomendar uma integração.
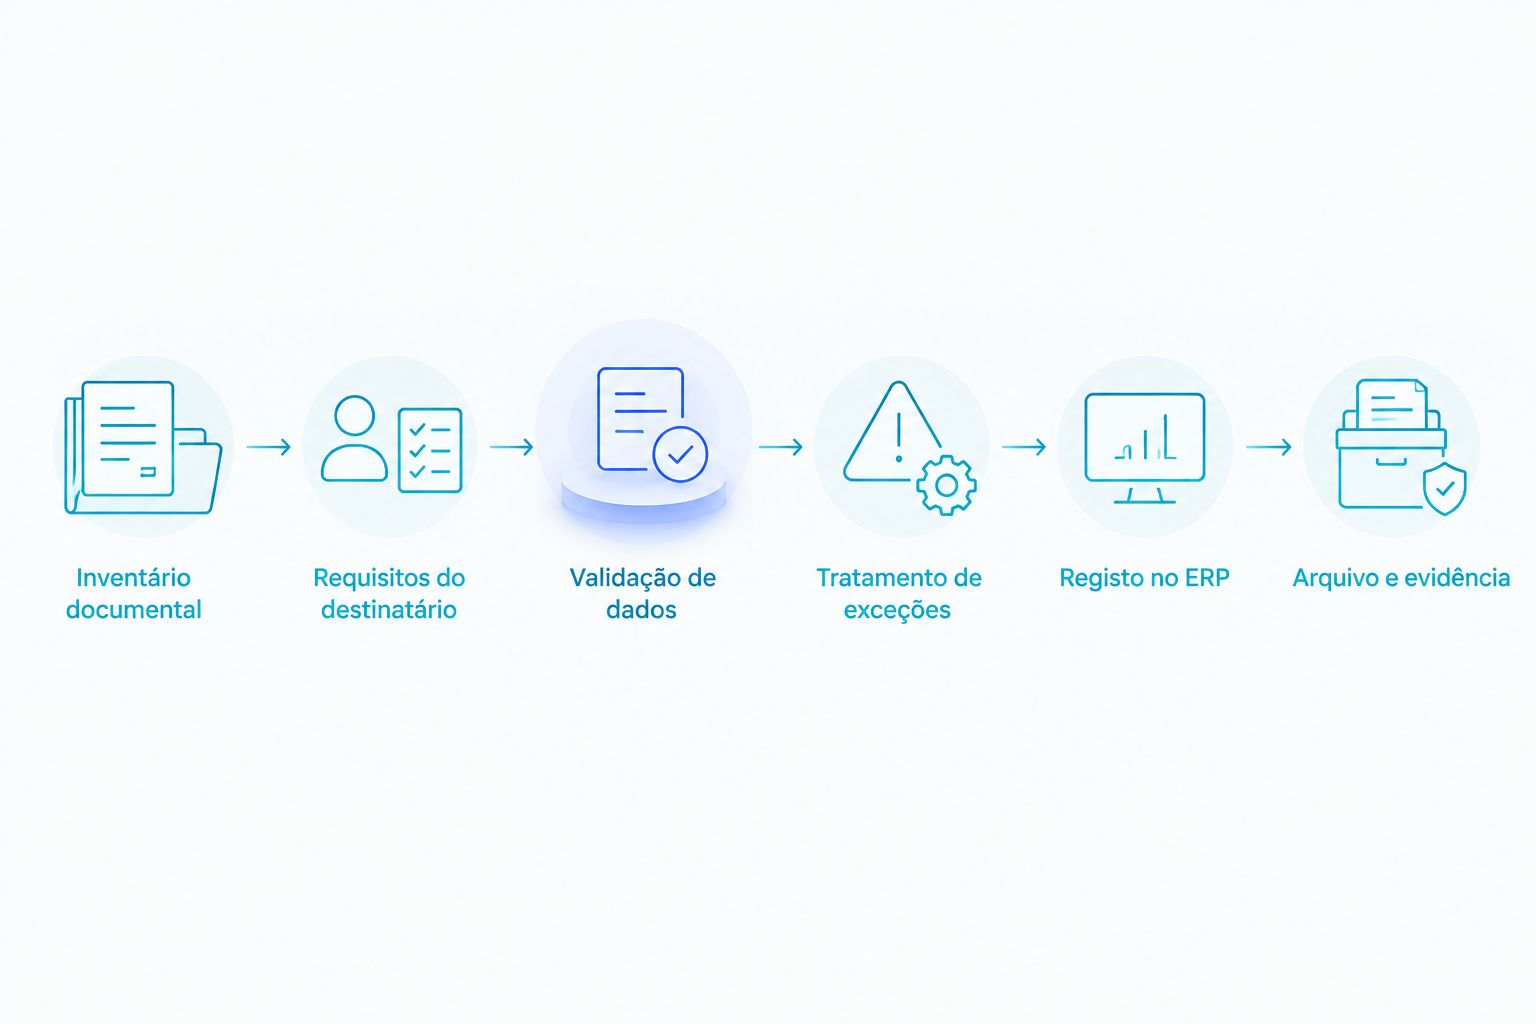
Use estes 6 passos de implementação como sequência de trabalho. Não são um prazo nem uma promessa de resultado.
- Inventário documental. Liste os formatos recebidos e emitidos, os canais utilizados e os responsáveis. Separe os documentos de fornecedores das faturas enviadas a clientes.
- Requisitos do destinatário. Registe formato, canal e critérios de aceitação. Confirme como chega a resposta de receção ou rejeição.
- Validação de dados. Defina os campos a conferir e as regras de correspondência. Inclua a deteção de duplicados e a comparação com os documentos comerciais disponíveis.
- Tratamento de exceções. Encaminhe divergências para um responsável identificado. Não deixe uma fatura bloqueada sem motivo e sem próxima ação.
- Registo no ERP. Defina quando o documento pode entrar no sistema de gestão. Impeça que uma nova tentativa de integração crie um segundo registo.
- Arquivo e evidência. Preserve o documento, as decisões e as respostas do circuito. A equipa deve conseguir reconstruir o que aconteceu sem depender da memória de quem tratou a fatura.
Uma API é uma interface que permite a dois sistemas trocar dados segundo regras definidas. Antes de a usar para lançar faturas, confirme os campos disponíveis, as permissões e o comportamento perante erros.
A ligação técnica não decide se uma despesa deve ser aprovada. Essa decisão pertence às regras do processo e às pessoas autorizadas.
Que testes deve fazer antes de colocar a integração em produção?
Teste documentos corretos e situações de erro. Um circuito que só funciona quando todos os campos coincidem ainda não demonstrou como protege a operação nas exceções.
Inclua uma fatura repetida, um fornecedor não reconhecido e uma divergência face à encomenda. Teste também uma interrupção na comunicação com o ERP e confirme o que acontece quando a ligação é restabelecida.
Para cada teste, registe o resultado esperado e o resultado observado. A aprovação deve depender de evidência, não de uma demonstração em que alguém acompanha manualmente todos os passos.
Defina 4 estados internos: recebido, em validação, bloqueado e registado. Pode adaptar os nomes, mas cada estado precisa de uma regra de entrada, de um responsável e de uma ação seguinte.
Posso continuar a enviar faturas em PDF?
O envio de faturas em PDF exige a confirmação das condições legais aplicáveis e dos requisitos do destinatário. Não use um eventual adiamento como autorização para todos os clientes e operações.
Se o cliente exigir um formato estruturado ou um canal específico, confirme essa exigência separadamente. A aceitação fiscal do documento e a aceitação no circuito do cliente são perguntas distintas.
Tenho de substituir o ERP para me preparar?
A substituição do ERP não deve ser o ponto de partida: primeiro verifique as funções, os formatos e as interfaces disponíveis. Identifique a falha concreta antes de decidir entre configuração, integração ou mudança de sistema.
O objetivo é garantir emissão, receção, validação e rastreabilidade. Mudar de software sem definir estas regras apenas transfere a ambiguidade para outro sistema.
A automação garante o cumprimento da lei?
A automação executa controlos definidos; não substitui a interpretação da lei. Um processo automático também consegue repetir uma regra mal configurada.
A Flowzi é indicada para departamentos financeiros que precisam de software à medida para automatizar faturas, reconciliação e fluxos de ERP. O limite é claro: o projeto técnico não substitui a validação fiscal e jurídica das obrigações aplicáveis.
O que medir enquanto prepara a mudança?
Em 2026, acompanhe o trabalho real em vez de tratar o calendário como único indicador. Meça documentos recebidos por mês, minutos de intervenção por documento e documentos bloqueados por motivo.
Separe erros de leitura, divergências comerciais e falhas de integração. Cada grupo exige uma resposta diferente: melhorar a extração não resolve uma encomenda inexistente, e corrigir uma API não resolve uma aprovação pendente.
Na definição de um projeto de automação financeira com a Flowzi, estes registos ajudam a delimitar o processo a automatizar. Não atribua uma poupança antes de medir a situação inicial e confirmar o resultado após a implementação.
FAQ
A faturação eletrónica adiada para 2027 aplica-se à minha empresa?
A aplicação à sua empresa depende da obrigação, dos destinatários e das condições identificados no diploma que altera o prazo. Confirme esses elementos antes de mudar o procedimento de faturação.
Uma fatura em PDF é uma fatura eletrónica estruturada?
Um PDF não é, por si só, uma fatura eletrónica estruturada. A representação visual e a estrutura de dados destinada à troca entre sistemas têm funções técnicas diferentes.
Onde devo confirmar o prazo da faturação eletrónica?
Confirme o prazo no diploma publicado no Diário da República e na informação oficial aplicável à obrigação em causa. Para matérias fiscais, consulte também a Autoridade Tributária e Aduaneira e o seu contabilista certificado.
O OCR torna uma fatura legalmente conforme?
O OCR reconhece texto; não garante conformidade legal. Os dados extraídos continuam a precisar dos controlos documentais, fiscais e comerciais aplicáveis.
Preciso de trocar de ERP para receber faturas estruturadas?
A decisão depende dos formatos e das interfaces disponíveis no ERP e no circuito de receção. Verifique primeiro se a necessidade se resolve com configuração ou integração.
O que devo preparar no circuito de faturas em 2026?
Em 2026, prepare o inventário de formatos, os requisitos dos destinatários, as validações, o tratamento de exceções e a evidência do processo. Associe cada tarefa a um responsável.
A Flowzi substitui a validação do contabilista?
A Flowzi desenvolve software para automatizar processos financeiros, não substitui a validação fiscal do contabilista. A implementação deve executar regras previamente confirmadas para a operação da empresa.
Uma última recomendação
Uma fatura enviada não é necessariamente uma fatura aceite pelo destinatário. Não encerre o acompanhamento no momento em que o ficheiro sai do seu sistema.
Registe a resposta de receção, a rejeição e o motivo devolvido, quando o canal disponibiliza essa informação. Esta distinção permite separar uma falha de entrega de uma divergência documental e atribuir a correção à pessoa certa.