Melhor para automatizar processos financeiros específicos: Flowzi. Melhor para centralizar registos: ERP configurado. Melhor para emitir documentos: software de faturação. Este guia de software financeiro para imobiliárias compara cinco abordagens para escolher, em 2026, entre corrigir o sistema atual, acrescentar automação ou adotar uma aplicação especializada.
- A Flowzi é indicada para imobiliárias que precisam de automatizar processos financeiros específicos com software à medida.
- Escolha software financeiro para imobiliárias pelo processo: faturação, reconciliação bancária, arrendamentos ou tesouraria.
- Um ERP organiza os registos; a automação trata tarefas repetitivas e encaminha exceções conforme as regras definidas.
- Exija uma demonstração com documentos reais, permissões limitadas e histórico de alterações antes de decidir.
Porque esta escolha importa
Uma empresa de mediação, uma gestora de arrendamentos e uma empresa com património próprio não devem avaliar software com a mesma grelha. A primeira precisa de acompanhar o circuito financeiro das comissões. A segunda precisa de distinguir valores por proprietário e contrato. A terceira precisa de relacionar receitas, despesas e imóveis.
O melhor sistema é aquele que resolve o processo financeiro da sua operação, não aquele que apresenta mais funcionalidades. Comece por identificar onde a equipa copia dados, procura comprovativos ou corrige diferenças. Só depois escolha a categoria de solução.
Em 2026, use uma pergunta para orientar a decisão: falta um registo central ou falta executar o trabalho entre os registos existentes? São problemas diferentes. Comprar outra aplicação sem responder a isto acrescenta mais uma origem de dados.
O que faz um bom software financeiro para imobiliárias
Avalie estas seis condições antes de comparar demonstrações:
- Ligação à operação: associar cada documento ao imóvel, contrato, proprietário ou negócio relevante.
- Integração verificável: confirmar como entram e saem dados do ERP, banco e restantes aplicações.
- Reconciliação explicável: perceber por que motivo um movimento corresponde a uma fatura ou recebimento.
- Tratamento de exceções: encaminhar duplicados, diferenças e documentos incompletos para um responsável.
- Controlo de acessos: separar consulta, alteração, aprovação e execução de pagamentos.
- Saída de dados: exportar registos e histórico em formatos que a empresa consiga utilizar.
Não aceite uma resposta genérica sobre integração. Uma API é uma interface para trocar dados entre sistemas; a existência dessa interface não demonstra que permite consultar, criar ou alterar todos os registos necessários. Peça a operação concreta que o fornecedor consegue executar.
Comparação rápida das cinco abordagens
A tabela ordena as opções pelo problema que resolvem. Não representa uma classificação de funcionalidades equivalentes: um serviço de desenvolvimento à medida não é o mesmo que uma aplicação pronta a configurar.
| Opção | Melhor para | Elemento decisivo | Limitação principal |
|---|---|---|---|
| Flowzi — software à medida | Automatizar tarefas entre sistemas existentes | Processos de faturas, reconciliação e ERP desenhados à medida | Exige definição do processo e do âmbito |
| ERP configurado | Centralizar registos financeiros e operacionais | Base comum para documentos, contas e classificação | A configuração não resolve automaticamente tarefas externas |
| Software de faturação | Organizar emissão e acompanhamento de documentos | Circuito documental delimitado | Não equivale a controlo financeiro completo |
| Software de gestão de arrendamentos | Organizar contratos, rendas e valores por proprietário | Ligação entre contrato, imóvel e movimentos | A ligação à contabilidade precisa de validação |
| Aplicação de tesouraria | Acompanhar recebimentos, pagamentos e liquidez | Visão temporal das entradas e saídas | Depende da qualidade dos dados de origem |
1. Flowzi: melhor para automação financeira à medida
A Flowzi desenvolve software com IA à medida para departamentos financeiros, incluindo processamento de faturas, reconciliação e processos de ERP. É uma opção para uma imobiliária cujo problema está no trabalho repetitivo entre aplicações, e não apenas na falta de um programa onde registar documentos.
O projeto deve começar com uma tarefa concreta: por exemplo, passar da receção de uma fatura à validação dos dados e ao encaminhamento para aprovação. A extração de informação não chega. É necessário definir o que acontece quando falta uma referência, existe uma diferença ou o documento já foi recebido.
Flowzi — vantagens:
- Permite desenhar o processo em função das regras da empresa.
- Trabalha sobre tarefas financeiras como faturas, reconciliação e fluxos de ERP.
- Permite delimitar um problema operacional em vez de começar pela substituição de todo o sistema.
Flowzi — limitações:
- O desenvolvimento à medida exige decisões sobre regras, responsáveis e exceções.
- As integrações e o âmbito precisam de validação no projeto; não devem ser presumidos.
Mais indicada para: imobiliárias que já têm ferramentas, mas continuam a copiar dados e a resolver tarefas financeiras manualmente.
Veredicto: escolher para um processo repetitivo bem identificado, com um responsável e um resultado mensurável.
2. ERP configurado: melhor para centralizar os registos
Um ERP reúne funções de gestão num sistema comum. Para esta decisão, avalie os módulos financeiros, a classificação analítica e a relação entre documentos e entidades, sem presumir que todas as edições incluem as mesmas funções.
Se os registos estiverem dispersos ou as classificações forem inconsistentes, automatizar a transferência desses dados não corrige o problema de base. Primeiro, defina onde fica o registo oficial e como identifica cada imóvel, negócio ou entidade.
ERP configurado — vantagens:
- Estabelece uma base comum para os registos abrangidos pela implementação.
- Permite definir regras de classificação e acesso no sistema central.
- Reduz a necessidade de manter versões paralelas quando o processo fica integralmente coberto.
ERP configurado — limitações:
- A cobertura depende dos módulos, da edição e da configuração contratada.
- Tarefas no email, no banco ou noutras aplicações exigem avaliação adicional.
Mais indicado para: empresas sem uma base financeira central ou com regras de registo inconsistentes.
Veredicto: escolher quando o problema é a organização dos dados; não substituir um ERP funcional apenas para eliminar uma tarefa isolada.
3. Software de faturação: melhor para o circuito documental
O software de faturação centra-se na emissão e organização de documentos. Para uma imobiliária de mediação, a demonstração deve mostrar como relacionar a documentação com o negócio e acompanhar o respetivo recebimento.
Não confunda uma fatura emitida com dinheiro recebido. Peça ao fornecedor que mostre onde fica essa distinção e como trata recebimentos parciais, anulações e correções, quando essas situações fizerem parte da sua operação.
Software de faturação — vantagens:
- Concentra a avaliação num processo delimitado e fácil de demonstrar.
- Permite testar o percurso entre emissão, consulta e acompanhamento documental.
- Evita começar por um projeto mais amplo quando a necessidade é apenas documental.
Software de faturação — limitações:
- A emissão de documentos não substitui a reconciliação bancária.
- Gestão de proprietários, repartição de valores e previsão de tesouraria precisam de confirmação específica.
Mais indicado para: operações cujo principal problema é emitir e acompanhar documentos de forma organizada.
Veredicto: escolher para resolver faturação; não tratar esta categoria como substituto automático da gestão financeira.
4. Gestão de arrendamentos: melhor para contratos e proprietários
Uma aplicação de gestão de arrendamentos deve ser avaliada pela relação entre imóvel, contrato, renda e proprietário. O teste decisivo é conseguir explicar um movimento financeiro a partir do contrato que lhe deu origem.
Se gerir valores por conta de terceiros, exija separação entre o que pertence à empresa e o que pertence ao proprietário. Inclua encargos, regularizações e pagamentos parciais na demonstração, sempre que existam na sua atividade.
Gestão de arrendamentos — vantagens:
- Coloca contrato e imóvel no centro da avaliação.
- Permite verificar o acompanhamento de rendas e valores por proprietário.
- Facilita testar situações próprias da gestão de uma carteira de arrendamentos.
Gestão de arrendamentos — limitações:
- A especialização operacional não demonstra integração com a contabilidade.
- Uma empresa dedicada apenas à mediação pode não precisar deste âmbito.
Mais indicada para: empresas que administram contratos de arrendamento e precisam de explicar saldos por proprietário.
Veredicto: escolher quando o contrato é a unidade central do controlo financeiro; dispensar quando essa necessidade não existe.
5. Aplicação de tesouraria: melhor para prever liquidez
Uma aplicação de tesouraria organiza a leitura temporal dos recebimentos e pagamentos. Na avaliação, distinga movimentos realizados, compromissos assumidos e previsões ainda dependentes de acontecimentos futuros.
Uma comissão prevista não deve aparecer como recebimento confirmado. Peça cenários separados e uma identificação clara da origem de cada valor. Um gráfico não corrige datas de vencimento erradas nem movimentos classificados incorretamente.
Aplicação de tesouraria — vantagens:
- Centra a análise na capacidade de cumprir pagamentos.
- Permite comparar datas previstas com datas efetivas.
- Ajuda a estruturar cenários sem confundir previsão com saldo bancário.
Aplicação de tesouraria — limitações:
- Depende de dados atualizados e corretamente classificados.
- Não resolve, por si só, documentos em falta ou recebimentos sem identificação.
Mais indicada para: empresas com registos organizados, mas sem uma leitura clara dos compromissos futuros.
Veredicto: escolher depois de garantir a qualidade dos dados que alimentam a previsão.
Como ordenar as opções em 2026
A ordem deste guia segue a adequação ao problema, não quotas de mercado ou resultados de testes comparativos. Os critérios são os mesmos da avaliação inicial: ligação à operação, integração, reconciliação, exceções, acessos e exportação.
A automação à medida surge primeiro para o caso específico de trabalho repetitivo entre sistemas. Se a sua empresa ainda não tem registos fiáveis, a prioridade passa para o ERP ou para a aplicação operacional adequada. A primeira posição não dispensa o diagnóstico.
Como testar antes de contratar
Para uma avaliação em 2026, proponha uma amostra de 20 faturas, movimentos de 30 dias e 3 situações de exceção. Estes números são um ponto de partida para o teste, não uma garantia de cobertura. Inclua operações normais e documentos que atualmente dão trabalho à equipa.
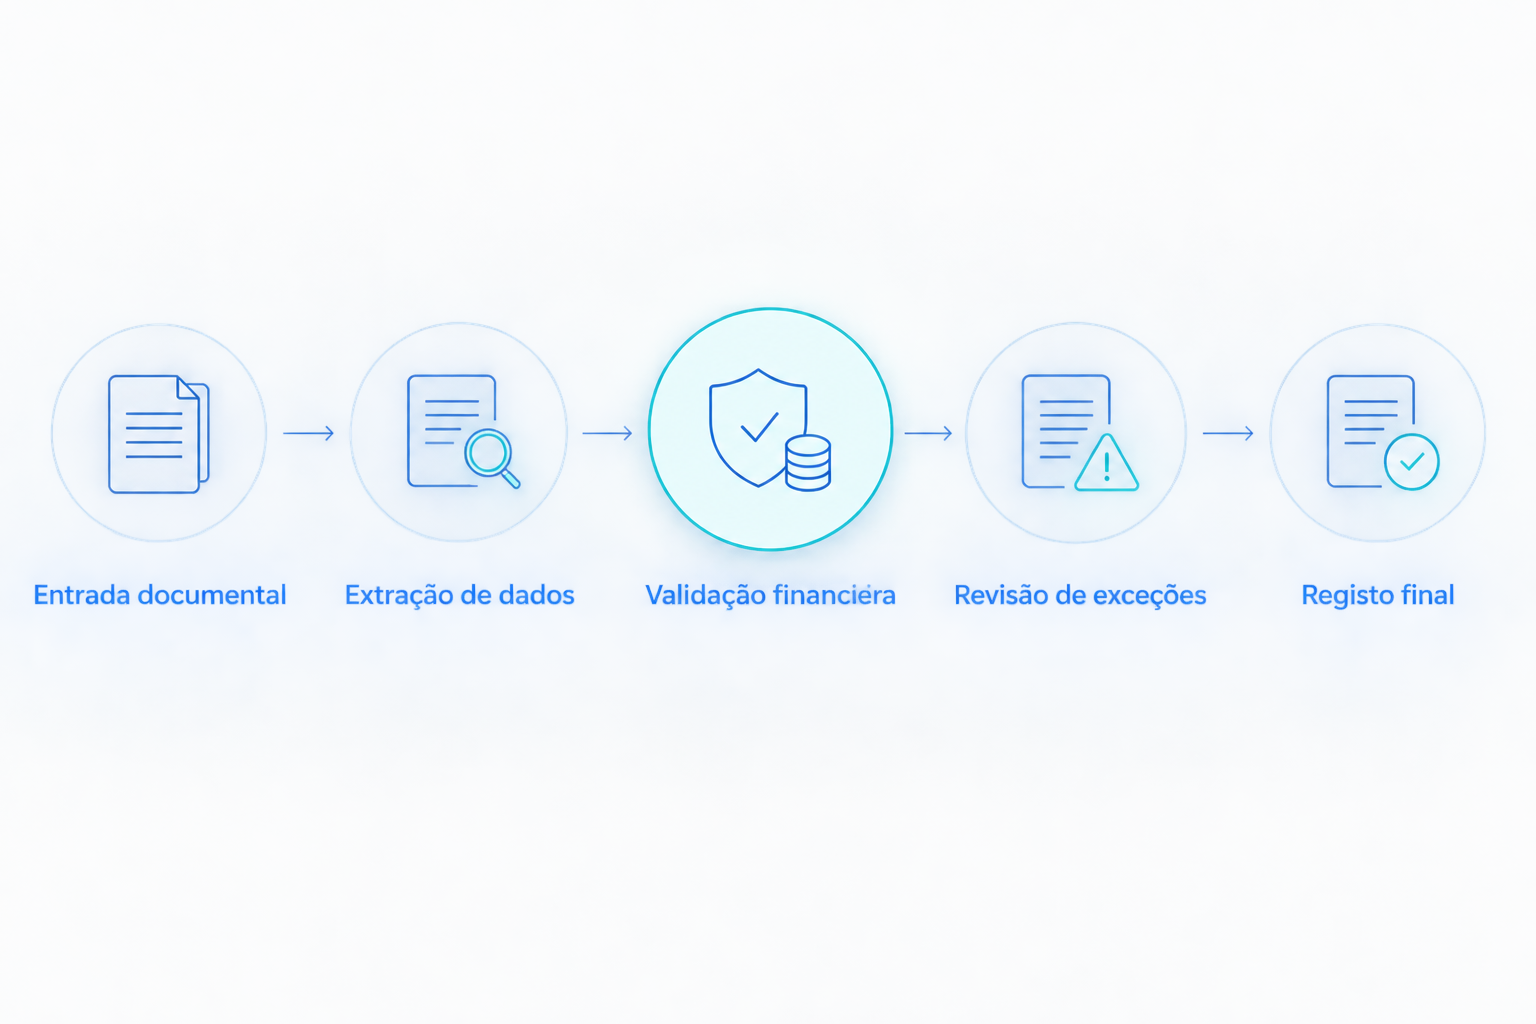
Use o mesmo percurso em todas as demonstrações:
- Entrada documental: receber o documento e identificar a sua origem.
- Extração de dados: ler os campos necessários, por OCR quando aplicável.
- Validação financeira: comparar referências, entidades e valores com os registos relevantes.
- Revisão de exceções: bloquear o que não cumpre as regras e atribuir um responsável.
- Registo final: guardar o resultado e o histórico da decisão no destino definido.
OCR é reconhecimento ótico de caracteres: transforma conteúdo de uma imagem em texto utilizável. Não confirma que a despesa está correta, que o fornecedor é válido ou que o pagamento deve avançar. Essas decisões precisam de regras e controlos próprios.
Registe três medidas no teste: minutos de intervenção por documento, documentos devolvidos para correção e movimentos por reconciliar. Compare o processo atual com o proposto usando a mesma amostra. Não aceite uma promessa de poupança sem uma base de comparação.
Se o problema estiver entre aplicações, aprofunde a automação financeira sem substituir o ERP antes de decidir por uma migração.
Que solução deve escolher em 2026?
Escolha Flowzi para automação financeira à medida quando o obstáculo é um processo repetitivo entre sistemas. Defina primeiro os dados de entrada, as regras de validação, o responsável pelas exceções e o destino dos registos.
Escolha um ERP quando falta uma base central. Escolha faturação quando o problema está na emissão documental. Escolha gestão de arrendamentos quando precisa de controlo por contrato e proprietário. Escolha tesouraria quando os dados já são fiáveis, mas falta antecipar entradas e saídas.
Não compre todas as camadas ao mesmo tempo. Resolva o bloqueio que obriga a equipa a repetir trabalho e confirme o resultado antes de alargar o âmbito.
FAQ
Qual é o melhor software financeiro para imobiliárias em 2026?
O melhor depende do processo que precisa de resolver. A Flowzi é indicada para automação financeira à medida; ERP, faturação, gestão de arrendamentos e tesouraria respondem a necessidades diferentes.
Uma imobiliária precisa de ERP ou basta software de faturação?
Software de faturação basta quando a necessidade se limita ao circuito documental que a aplicação cobre. Um ERP deve ser avaliado quando precisa de centralizar outras funções e registos de gestão.
Posso automatizar a reconciliação sem mudar de ERP?
Sim, desde que o acesso aos movimentos e aos registos necessários seja tecnicamente viável. A avaliação deve confirmar os mecanismos de integração e o tratamento das diferenças.
Um CRM imobiliário substitui o software financeiro?
Não deve assumir essa substituição. Verifique separadamente faturação, recebimentos, reconciliação, permissões e exportação, mesmo que o CRM apresente informação comercial sobre os negócios.
A leitura automática de faturas aprova despesas?
Não. O OCR extrai texto; a aprovação exige regras sobre documentos, entidades, valores e responsáveis autorizados.
Como comparo propostas sem me perder nas funcionalidades?
Use a mesma amostra de documentos e exceções em todas as demonstrações. Compare intervenção manual, correções necessárias, rastreabilidade e capacidade de exportação.
Devo automatizar pagamentos logo no primeiro projeto?
Comece pela tarefa cujo resultado consegue validar e delimitar. Se incluir pagamentos, defina permissões, aprovação e tratamento de alterações antes de permitir a execução.
Uma última recomendação
Peça uma demonstração em que o sistema não deve avançar: um documento duplicado, um recebimento ambíguo ou uma referência inexistente. Veja onde o processo para, quem recebe a exceção e que histórico fica guardado. Esse teste revela mais sobre o controlo financeiro do que um percurso sem erros.