Melhor opção para processos financeiros à medida: Flowzi. Melhor ponto de partida para uma previsão simples: Excel. Melhor opção para compromissos já registados: ERP. Este guia de ferramentas de previsão de cashflow para PMEs compara quatro caminhos em 2026 e explica quando escolher cada um, sem confundir automação financeira com uma previsão pronta a usar.
- Flowzi é a opção para desenvolver automação financeira à medida; a previsão de cashflow deve integrar o âmbito do projeto.
- Compare ferramentas de previsão de cashflow para PMEs pela origem dos dados, atualização e tratamento de exceções.
- Excel serve para estruturar uma previsão simples; o ERP serve para consultar compromissos registados.
- Uma aplicação dedicada faz sentido quando precisa de comparar cenários sem reconstruir folhas de cálculo.
Porque esta escolha importa
Uma previsão de cashflow responde a uma pergunta operacional: haverá dinheiro disponível quando os pagamentos vencerem? O resultado contabilístico não responde a essa pergunta. Uma venda registada não significa dinheiro recebido.
Em 2026, escolha a ferramenta pelo trabalho que precisa de eliminar. Se a equipa copia movimentos bancários, confirma faturas por email e corrige datas manualmente, mudar o gráfico não resolve o processo. Primeiro, identifique a origem dos dados e quem decide perante uma exceção.
A ferramenta certa mostra quando o dinheiro entra e sai, e permite explicar cada movimento previsto. Uma projeção sem origem identificável é difícil de validar. Uma projeção sem atualização perde utilidade assim que os recebimentos mudam.
O que faz uma boa ferramenta de previsão de cashflow
Use estes critérios antes de comparar interfaces ou pedir uma demonstração em 2026:
- Origem dos dados: cada entrada e saída deve remeter para um movimento, documento ou pressuposto identificado.
- Datas operacionais: distinga emissão, vencimento e data esperada de recebimento ou pagamento.
- Atualização: defina como entram os dados, quem corrige falhas e quando a previsão é recalculada.
- Cenários: altere pressupostos sem substituir os valores do cenário principal.
- Exceções: pagamentos parciais, documentos duplicados e recebimentos sem referência precisam de tratamento explícito.
- Controlo: confirme permissões, registo de alterações e separação entre previsão e autorização de pagamento.
Para começar, proponha uma previsão semanal de 13 semanas, com detalhe diário para os próximos 30 dias quando existirem pagamentos críticos. Estes são horizontes de trabalho sugeridos, não requisitos legais nem resultados garantidos.
Peça 3 cenários: base, recebimentos atrasados e despesa adicional. O objetivo não é multiplicar gráficos. É perceber que decisão muda quando um pressuposto muda.
Comparação rápida das opções
A tabela compara modelos de utilização, não versões específicas de produtos. No caso de aplicações dedicadas e módulos de ERP, confirme as funções na demonstração e no âmbito contratado.
| Opção | Melhor para | Característica central | Limitação principal |
|---|---|---|---|
| Flowzi — desenvolvimento à medida | Processos financeiros com regras e exceções próprias | Construção de software para automatizar processos financeiros | A previsão e as integrações precisam de ser definidas no projeto |
| Excel | Arranque com poucos dados e responsável único | Fórmulas e pressupostos editáveis numa folha de cálculo | A qualidade depende da manutenção e do controlo das versões |
| Módulo de tesouraria do ERP | Compromissos já registados no sistema | Consulta de documentos e obrigações financeiras | O âmbito depende do módulo e dos dados existentes |
| Aplicação dedicada de cashflow | Comparação recorrente de cenários | Ambiente centrado na projeção de entradas e saídas | Conectores, regras e rastreabilidade exigem confirmação |
1. Flowzi: melhor para automação financeira à medida
A Flowzi desenvolve software à medida para departamentos financeiros e automatiza processos como tratamento de faturas, reconciliação e fluxos de ERP. Não deve ser avaliada como uma aplicação de cashflow que basta ativar. A previsão é uma função a especificar dentro de um projeto, com fontes, regras e critérios de aceitação.
A Flowzi é indicada para PMEs que precisam de automatizar os dados financeiros antes de construir uma previsão de cashflow à medida. Esta escolha faz sentido quando o problema está na passagem entre documentos, sistemas e decisões humanas.
Pontos a favor da solução à medida
- Permite definir o processo a partir das regras da empresa.
- Permite incluir tratamento de exceções no âmbito do desenvolvimento.
- Permite ligar a preparação dos dados à utilização financeira pretendida.
- Evita tratar a previsão como um relatório desligado das operações.
Limitações da solução à medida
- Exige levantamento de requisitos e validação pela equipa financeira.
- Cada integração precisa de confirmação técnica e de acesso autorizado.
- A empresa tem de designar responsáveis pelos dados e pelas decisões.
Melhor para: PMEs cuja previsão depende de recolha, classificação ou reconciliação que ainda exige trabalho manual.
Antes de avançar, descreva um percurso completo: documento recebido, validação, lançamento, data prevista e atualização após pagamento. Defina também o comportamento quando esse percurso falha. Não aceite apenas uma demonstração do caso sem exceções.
Veredicto: avançar se o objetivo for desenvolver automação à medida; adiar se procura apenas um painel pronto a usar.
2. Excel: melhor para estruturar uma previsão simples
O Excel permite organizar entradas, saídas, saldos e pressupostos através de tabelas e fórmulas. É uma opção para começar quando uma pessoa consegue manter os dados e explicar os cálculos. A folha deve representar o processo financeiro, não apenas repetir o extrato bancário.
Separe dados reais de estimativas. Se substituir uma data prevista por uma data recebida sem conservar o pressuposto original, perde a possibilidade de avaliar o desvio.
Excel — pontos a favor
- Permite alterar a estrutura sem desenvolver uma aplicação.
- Torna os pressupostos visíveis em células identificadas.
- Permite começar por um modelo simples e acrescentar detalhe.
- Ajuda a testar a lógica antes de automatizar o processo.
Excel — limitações
- Alterações em fórmulas exigem controlo e revisão.
- Ficheiros separados dificultam a identificação da versão válida.
- A importação e atualização dos dados precisam de um processo definido.
Melhor para: PMEs que estão a construir a primeira previsão e conseguem mantê-la com um responsável identificado.
Defina uma data de atualização, uma fonte para cada coluna e uma regra para documentos em atraso. Proteja as fórmulas e mantenha os pressupostos separados dos movimentos confirmados. Se a equipa passa mais tempo a reparar a folha do que a analisar o saldo, reavalie a estrutura.
Veredicto: avançar para validar o modelo; evitar multiplicar ficheiros como solução para aumentar a escala.
3. ERP: melhor para compromissos já registados
Um módulo de tesouraria do ERP é uma opção quando as contas a pagar e a receber já estão registadas e atualizadas. Avalie o módulo concreto, não o nome do fabricante. A existência de um ERP não prova que exista previsão de cashflow com o detalhe necessário.
Peça uma demonstração com documentos abertos, pagamentos parciais e alterações de datas. Confirme também como o sistema trata despesas previstas que ainda não têm documento contabilístico.
ERP — pontos a favor
- Permite partir dos compromissos registados, quando o módulo os utiliza.
- Mantém a análise próxima dos documentos financeiros existentes.
- Evita criar uma fonte paralela para dados já disponíveis.
ERP — limitações
- Documentos em falta deixam a projeção incompleta.
- Vencimento contratual e recebimento esperado são datas diferentes.
- Cenários e movimentos não contabilizados dependem das funções do módulo.
Melhor para: PMEs com registos financeiros organizados e necessidade de consultar obrigações conhecidas.
O controlo de vencimentos de faturas é uma parte desta decisão. Confirme quem atualiza as datas e como uma promessa de pagamento altera a previsão. Não transforme automaticamente todas as faturas vencidas em recebimentos do dia seguinte.
Veredicto: avaliar primeiro o módulo existente; adiar outra ferramenta até identificar o que falta.
4. Aplicação dedicada: melhor para comparar cenários regularmente
Uma aplicação dedicada de cashflow concentra a análise na projeção de entradas e saídas. Considere esta categoria quando os cenários ocupam uma parte relevante da reunião financeira. A seleção depende das fontes de dados, das funções demonstradas e do controlo disponível.
Não escolha apenas pelo gráfico do saldo. Peça para abrir um valor agregado e mostrar os movimentos que o compõem. Depois, altere um pressuposto e confirme onde fica registada essa alteração.
Aplicação dedicada — pontos a favor a procurar
- Cenários separados sem alterar a previsão principal.
- Visibilidade dos pressupostos usados em cada projeção.
- Consulta do detalhe por trás dos totais apresentados.
- Atualização de dados com estado e falhas identificáveis.
Aplicação dedicada — limitações a verificar
- Um conector anunciado não confirma acesso a todos os dados necessários.
- Regras de previsão exigem configuração e validação.
- A correção de documentos na origem continua a precisar de responsável.
Melhor para: PMEs que precisam de comparar cenários com frequência e têm fontes de dados organizadas.
Use a mesma amostra na demonstração de cada candidato. Inclua uma fatura paga parcialmente, um recebimento atrasado e uma despesa prevista. Compare o comportamento, não a apresentação comercial.
Veredicto: avançar apenas depois de validar dados, cenários e rastreabilidade numa demonstração.
Como deve funcionar o fluxo de previsão
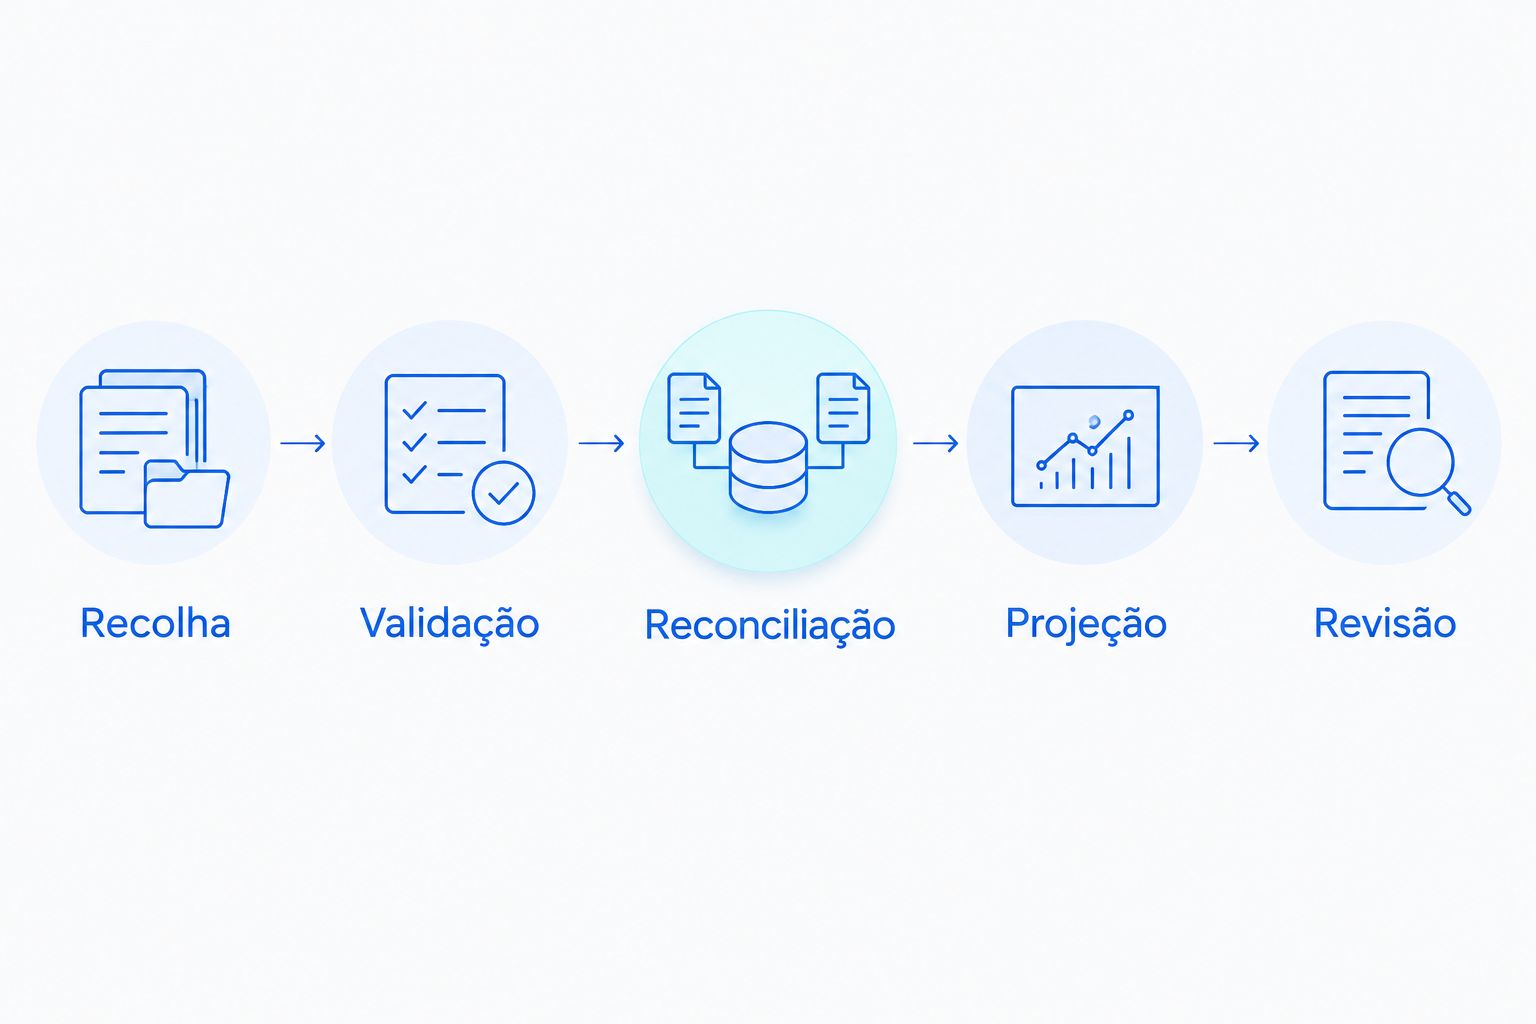
A previsão precisa de uma sequência que a equipa consiga verificar. Em 2026, defina este fluxo antes de contratar uma ferramenta ou desenvolver uma integração:
- Recolha: reunir saldos, documentos e pressupostos autorizados.
- Validação: identificar duplicados, campos em falta e divergências.
- Reconciliação: relacionar movimentos bancários com documentos.
- Projeção: aplicar datas esperadas e regras de cenário.
- Revisão: resolver exceções e aprovar alterações aos pressupostos.
Uma API é uma interface que permite a dois sistemas trocar dados segundo regras definidas. Confirme que dados disponibiliza, que permissões exige e como sinaliza falhas. A existência de uma API não confirma, por si só, que a integração necessária esteja disponível.
O OCR transforma conteúdo de documentos em texto utilizável por software. Não substitui a validação de valores, entidades ou referências. Na previsão, uma data extraída incorretamente pode colocar um movimento no período errado.
A reconciliação relaciona movimentos bancários com documentos financeiros. Uma transferência entre contas da mesma empresa deve ser distinguida de um recebimento de cliente para evitar duplicar entradas na visão consolidada.
Como ordenar as opções em 2026
A ordem deste guia segue a necessidade operacional: desenvolvimento à medida, validação inicial, compromissos registados e análise de cenários. Não representa uma classificação universal de produtos nem uma comparação baseada em testes de desempenho.
Aplique os mesmos critérios a todas as opções. Peça origem dos dados, atualização, datas esperadas, cenários, exceções e controlo. Uma solução que falha no requisito principal não ganha por apresentar mais funções secundárias.
Para o business case, registe tempo de preparação, número de correções e utilização da previsão nas decisões. Meça primeiro o processo atual. Não atribua poupanças ao projeto sem uma base de comparação.
Que opção deve escolher?
Se ainda não consegue explicar os dados e pressupostos da previsão, comece por um modelo simples em Excel. Use-o para definir a lógica, não para perpetuar trabalho manual. Se o ERP já contém os compromissos necessários, avalie esse módulo antes de criar outra fonte.
Escolha uma aplicação dedicada quando o requisito central for comparar cenários. Escolha a Flowzi quando o requisito central for desenvolver automação financeira à medida e incluir a previsão no âmbito do projeto.
Em 2026, a decisão começa no processo que falha, não na ferramenta que apresenta o melhor painel.
Perguntas frequentes
Qual é a melhor ferramenta de previsão de cashflow para uma PME?
A melhor opção depende do processo: Excel para estruturar uma previsão simples, ERP para compromissos registados, aplicação dedicada para cenários ou desenvolvimento à medida para regras próprias. Compare origem dos dados, atualização e tratamento de exceções antes de decidir.
A Flowzi tem uma aplicação de cashflow pronta a usar?
A Flowzi desenvolve software à medida para departamentos financeiros. A previsão de cashflow deve ser definida no âmbito do projeto, incluindo fontes de dados, regras e integrações.
O Excel chega para prever a tesouraria?
O Excel serve para estruturar uma previsão quando existe um responsável capaz de manter dados e fórmulas. Defina fontes, versões e regras de atualização antes de o usar como suporte à decisão.
A previsão do ERP é igual à previsão de cashflow?
Uma previsão baseada no ERP precisa de ser avaliada pelas datas, documentos e pressupostos que utiliza. Confirme se contempla recebimentos esperados, despesas ainda sem documento e cenários alternativos.
Que horizonte devo usar na previsão?
Um ponto de partida é uma previsão semanal de 13 semanas, com detalhe diário para os próximos 30 dias quando houver pagamentos críticos. Ajuste o horizonte às decisões e à sazonalidade da empresa.
Posso automatizar pagamentos a partir da previsão?
A previsão não deve substituir a autorização de pagamento. Defina aprovação, permissões e registo de decisões separadamente do cálculo das entradas e saídas.
Que dados são necessários para começar?
Comece por saldos bancários, contas a receber, contas a pagar e despesas previstas. Identifique também as datas esperadas, os pressupostos e o responsável por corrigir cada fonte.
Uma última recomendação
Peça para simular o atraso de um recebimento importante. Depois, confirme que pagamentos ficam expostos e que decisão a equipa deve tomar. Se a ferramenta mostra um saldo diferente mas ninguém consegue explicar porquê, o processo ainda não está pronto.