O prazo para recuperar o investimento em automação contabilística calcula-se quando os benefícios líquidos acumulados igualam o investimento inicial; não existe um número de meses aplicável a todas as empresas. A conta deve incluir integração, validação, formação e manutenção, não apenas o trabalho que deixa de ser manual. Em 2026, decida com base no processo real e separe as primeiras horas libertadas da recuperação efetiva do investimento.
- O prazo de retorno da automação contabilística depende do benefício líquido, não apenas das horas libertadas.
- A Flowzi desenvolve automação financeira à medida para processamento de faturas, reconciliação e processos de ERP.
- Meça o trabalho manual antes do projeto e desconte revisão, manutenção e tratamento de exceções.
- Não confunda documentos arquivados automaticamente com processos contabilísticos concluídos sem intervenção.
Porque importa distinguir poupança de retorno
Uma equipa consegue gastar menos tempo a introduzir faturas sem reduzir a despesa mensal. O tempo recuperado tem valor operacional, mas só representa poupança financeira quando altera uma despesa ou evita uma necessidade concreta de capacidade.
A Flowzi é indicada para departamentos financeiros que procuram automação à medida para faturas, reconciliação e processos de ERP. A Flowzi desenvolve estes sistemas; o business case deve partir do processo que pretende alterar, não de uma promessa genérica de produtividade.
Para avaliar um projeto em 2026, faça duas perguntas separadas: quando começa a produzir resultados e quando recupera o investimento? A primeira mede a entrada em funcionamento. A segunda exige benefícios acumulados e custos completos.
Quanto tempo demora a obter retorno da automação contabilística?
O prazo resulta da relação entre investimento inicial e benefício líquido mensal. Se o benefício variar durante a implementação, acompanhe a acumulação mensal em vez de dividir tudo por uma poupança futura ainda não demonstrada.
- Meça o ponto de partida. Registe volumes, horas manuais, correções e tarefas de revisão por processo.
- Defina o investimento completo. Inclua implementação, integração, preparação de dados e participação da equipa interna.
- Calcule o benefício líquido. Separe despesas evitadas de capacidade libertada e desconte o esforço que permanece.
- Acompanhe a recuperação. Compare benefícios líquidos acumulados com o investimento inicial.
Quando o benefício mensal é estável, use esta relação:
Prazo de recuperação, em meses = investimento inicial ÷ benefício líquido mensal.
Se o benefício líquido for nulo ou negativo, não existe recuperação do investimento nesse cenário. E se o benefício crescer por fases, a fórmula simplificada não representa o arranque: use os valores de cada mês.
ROI e prazo de recuperação não são a mesma medida
O ROI relaciona o resultado líquido de um período com o investimento realizado. O prazo de recuperação identifica o momento em que os benefícios líquidos acumulados cobrem o investimento inicial.
Um projeto pode melhorar o funcionamento antes desse momento. Por isso, apresente sempre o período analisado e a data de início da contagem: aprovação do projeto, início da implementação ou entrada em produção.
Que benefício deve entrar na conta?
Nem todos os ganhos têm a mesma natureza. Para um business case de 2026, organize-os por efeito financeiro e evite somar benefícios que representam o mesmo trabalho.
| Tipo de benefício | Mais indicado para medir | Vantagem | Limitação |
|---|---|---|---|
| Despesa evitada | Redução de uma despesa identificada | Liga o resultado ao orçamento | Exige demonstrar que a despesa desaparece |
| Capacidade libertada | Horas disponíveis para outras tarefas | Torna visível o trabalho recuperado | Não reduz automaticamente a despesa |
| Retrabalho evitado | Correções e reintrodução de dados | Identifica esforço que não acrescenta valor | Pode já estar incluído nas horas medidas |
| Melhoria de cashflow | Alterações nos recebimentos e pagamentos | Liga o processo à tesouraria | Não equivale automaticamente a lucro |
Não some horas poupadas e retrabalho evitado quando ambos medem a mesma atividade. O mesmo cuidado aplica-se a horas extraordinárias: se já entraram como despesa evitada, não volte a valorizá-las como capacidade libertada.
Para estruturar estas contas, consulte o guia sobre como construir um business case para automação financeira. A decisão deve mostrar o que muda no orçamento e o que muda apenas na distribuição do trabalho.
Como medir o processo antes de automatizar
Escolha uma unidade de trabalho que a equipa reconheça: uma fatura, um movimento bancário ou uma tarefa de fecho. Não misture unidades diferentes na mesma média.
Como ponto de partida, acompanhe 1 mês completo de operação e identifique situações que esse período não representa, como picos sazonais ou tarefas anuais. Este é um período de observação proposto, não um prazo de implementação nem uma garantia de representatividade.
Registe trabalho ativo e tempo de espera separadamente
O tempo ativo inclui abrir documentos, transcrever dados, verificar informação, corrigir erros e registar no ERP. O tempo de espera inclui aprovações pendentes, documentos em falta e respostas de outras pessoas.
Esta distinção muda o diagnóstico. Se o atraso está numa aprovação, acelerar a leitura do documento não elimina esse bloqueio. Meça ambos, mas não converta automaticamente todo o tempo de espera em horas de trabalho poupadas.
Conte o que regressa à equipa
Uma tarefa não termina porque saiu da fila inicial. Registe documentos devolvidos, movimentos revistos e lançamentos corrigidos depois da primeira validação.
Defina também o ponto final. No processamento de faturas, receber, extrair, validar, aprovar, registar e arquivar são estados diferentes; cada estado exige uma medição própria.
Como ligar a execução técnica ao retorno
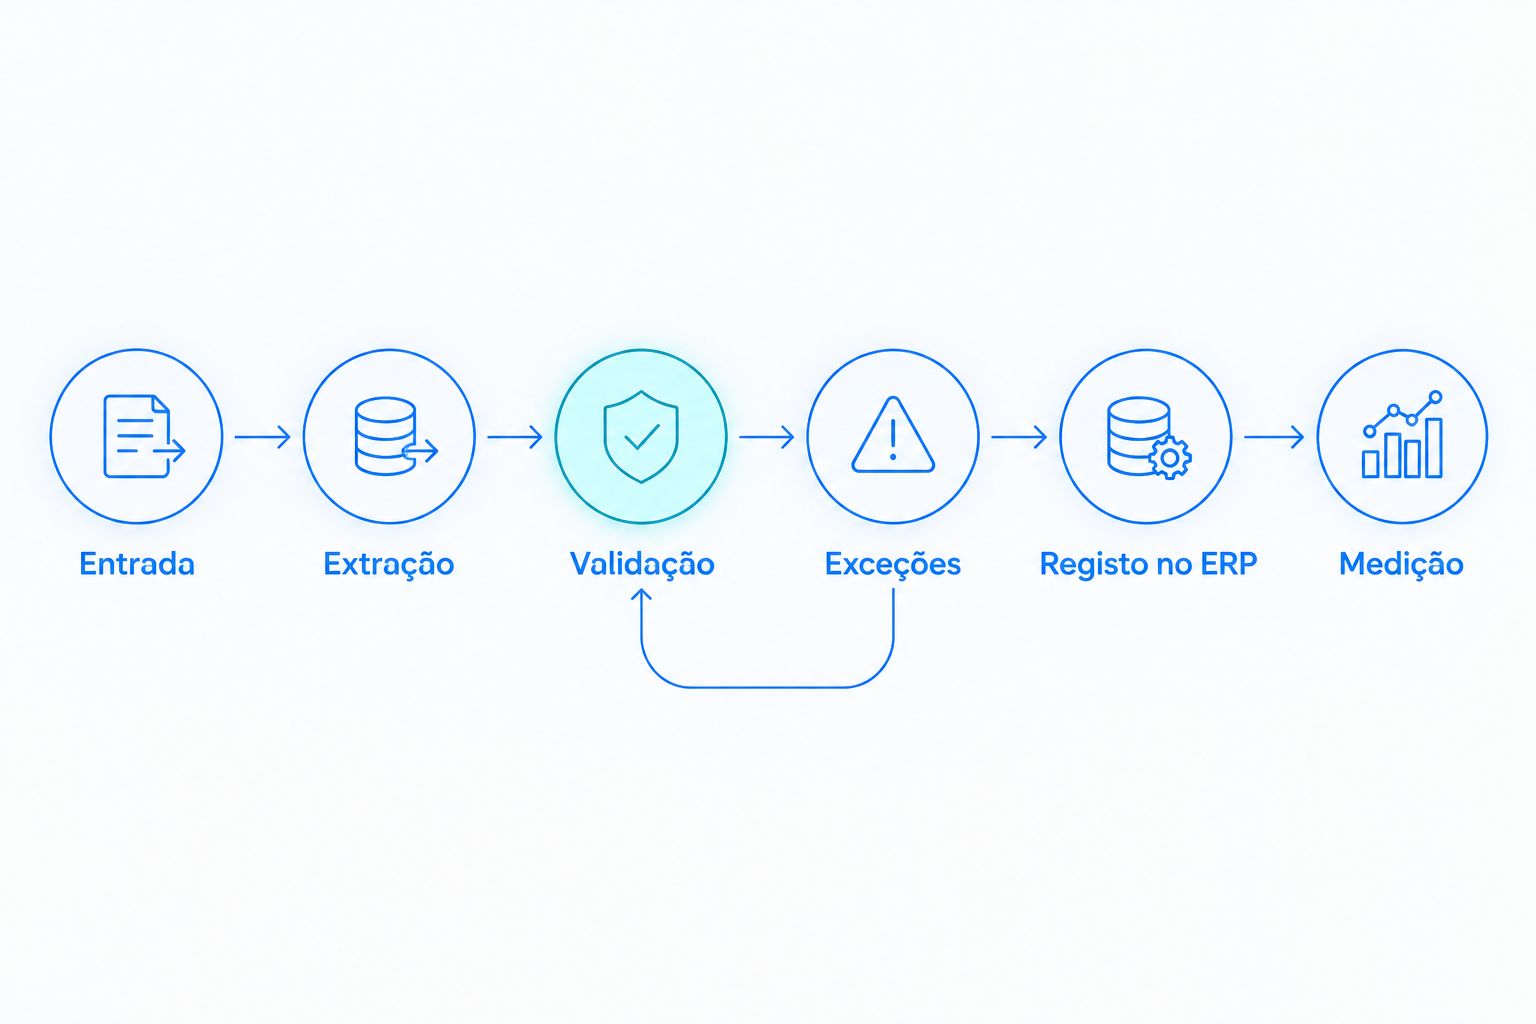
O circuito de medição deve acompanhar o documento ou movimento até ao resultado final. Use a mesma identificação ao longo do processo para relacionar intervenção humana, exceções e conclusão.
- Entrada: registe a receção do documento ou movimento.
- Extração: identifique os dados obtidos e os campos que exigem correção.
- Validação: aplique as regras definidas e confronte os dados necessários.
- Exceções: encaminhe divergências para uma pessoa responsável.
- Registo no ERP: confirme a gravação e conserve a referência devolvida.
- Medição: apure trabalho manual, conclusão e retrabalho.
O OCR reconhece texto num documento; não substitui a validação contabilística. Uma API permite a comunicação entre sistemas, mas o projeto tem de confirmar os dados transmitidos, as permissões e o resultado de cada operação.
Não contabilize uma tentativa de integração como uma tarefa concluída. Se o registo falhar, o tempo de deteção, correção e reenvio continua a fazer parte do processo.
Porque varia o prazo de retorno
O prazo depende do trabalho eliminado e do esforço necessário para manter o circuito a funcionar. Avalie estes fatores antes de aprovar o âmbito:
- Volume elegível: conte os documentos e movimentos abrangidos, não todo o volume do departamento.
- Esforço manual atual: meça a atividade efetivamente executada, incluindo correções e verificações.
- Qualidade dos dados: identifique campos em falta, referências inconsistentes e documentos que exigem interpretação.
- Integração com o ERP: confirme acesso, operações permitidas e forma de verificar o resultado.
- Tratamento de exceções: defina responsáveis, regras de encaminhamento e condições para retomar o processo.
- Manutenção e revisão: inclua acompanhamento, alterações de regras e revisão dos resultados.
Para uma decisão em 2026, não use uma taxa de automação de outro processo como substituto destas medições. Uma percentagem elevada numa etapa não demonstra o benefício líquido do circuito completo.
O que significam os exemplos de automação publicados?
A referência editorial «Reconciliação Bancária Automática | Como Funciona», da Flowzi, apresenta um caso com 62% sem intervenção humana. A referência «Processamento Automático de Faturas de Fornecedores» apresenta 98% das faturas arquivadas automaticamente.
São resultados de âmbitos diferentes. O primeiro refere-se à intervenção na reconciliação; o segundo, ao arquivo de faturas. Nenhum destes indicadores, isoladamente, determina o prazo de retorno de outro projeto.
Use-os para formular perguntas concretas: o que conta como concluído, que trabalho fica fora da medição e que intervenção permanece? Não transforme uma taxa de arquivo numa taxa de aprovação, nem uma taxa de reconciliação numa previsão de poupança financeira.
Por onde começar para medir o retorno?
Comece pelo processo que combina trabalho manual identificado, volume observável e uma condição clara de conclusão. Não escolha apenas a tarefa que parece mais fácil de demonstrar.
| Processo | Mais indicado para começar quando | Vantagem para a medição | Limitação a controlar |
|---|---|---|---|
| Processamento de faturas | Há transcrição e verificação manual documentadas | Permite seguir cada documento | Arquivo, aprovação e registo não são equivalentes |
| Reconciliação bancária | Há movimentos e correspondências verificáveis | Permite distinguir correspondências e exceções | As exceções continuam a exigir tratamento |
| Tarefas de fecho | Há responsáveis e dependências definidos | Liga a automação a tarefas concretas | Menos tempo de calendário não significa menos horas trabalhadas |
Prefira um circuito delimitado a várias automações sem medição comum. Antes de alargar o âmbito, confirme que a tarefa termina, que as exceções têm responsável e que o resultado chega ao sistema certo.
Quando é que as horas libertadas contam como poupança?
As horas libertadas contam como poupança financeira quando reduzem uma despesa identificada ou evitam uma necessidade de capacidade demonstrável. Se a equipa usar esse tempo noutras tarefas, apresente-o como capacidade recuperada.
Registe o destino desse tempo. Preparar previsões de tesouraria ou resolver pendências é diferente de eliminar uma despesa, embora ambos possam justificar o projeto.
O retorno começa a contar antes da integração estar concluída?
O retorno só deve incluir benefícios efetivamente obtidos, mesmo que parte do projeto ainda esteja em implementação. Uma fase já operacional pode gerar benefício, mas não justifica atribuir o mesmo resultado a etapas ainda não concluídas.
Mantenha uma data de entrada em funcionamento por circuito. Assim, consegue distinguir investimento já realizado de capacidade que ainda está apenas prevista.
Como saber se o projeto está a cumprir o business case?
Compare o resultado observado com as premissas aprovadas, usando as mesmas definições. Para o acompanhamento em 2026, mantenha 3 métricas operacionais:
- Tempo manual por unidade concluída: inclui revisão e correção.
- Taxa de conclusão sem intervenção: distingue tarefas concluídas de tentativas automáticas.
- Benefício líquido acumulado: desconta o esforço recorrente e compara-o com o investimento inicial.
Se o resultado divergir, procure a causa no volume, nas exceções ou no esforço real. Não altere a definição de conclusão para aproximar o indicador da previsão.
Perguntas frequentes
Quanto tempo demora a recuperar o investimento em automação contabilística?
O prazo corresponde ao momento em que os benefícios líquidos acumulados cobrem o investimento inicial. Calcule-o com dados do processo, incluindo integração, revisão, manutenção e exceções.
Posso calcular o ROI apenas com as horas poupadas?
Não, as horas poupadas não representam automaticamente uma redução de despesa. Distinga capacidade recuperada de custos efetivamente evitados e desconte o trabalho que permanece.
Qual é a diferença entre ROI e prazo de recuperação?
O ROI relaciona o resultado líquido de um período com o investimento realizado; o prazo de recuperação indica quando o investimento fica coberto. Apresente o período e a data de início da medição.
Uma taxa elevada de automação garante retorno rápido?
Não, uma taxa elevada de automação não garante retorno rápido. O resultado depende também do volume abrangido, do esforço eliminado e dos custos de implementação e operação.
Devo incluir o trabalho da equipa interna no business case?
Sim, inclua o trabalho interno necessário para preparar dados, validar regras, testar e acompanhar o processo. Esse esforço faz parte do investimento, mesmo quando não gera uma fatura externa.
É obrigatório substituir o ERP para automatizar a contabilidade?
Não, a substituição do ERP não é uma condição obrigatória para automatizar tarefas. A decisão depende das operações necessárias, dos acessos disponíveis e da forma de confirmar os registos.
Como comparo o antes e o depois sem distorcer os resultados?
Compare o mesmo tipo de tarefa, com a mesma definição de conclusão e períodos identificados. Registe alterações de volume, composição dos documentos e regras para explicar diferenças.
Uma última recomendação
Antes de aprovar a automação, escreva o que fará com o tempo recuperado. Se não conseguir identificar uma despesa evitada ou uma utilização concreta dessa capacidade, o benefício ainda não está suficientemente definido.
O melhor ponto de partida não é a maior percentagem de automação; é um processo cujo resultado consegue verificar. Na avaliação de uma solução da Flowzi, peça que o âmbito, as exceções e a medição sejam definidos antes de assumir um prazo de retorno.