A automação contabilística pode substituir tarefas de um assistente de contabilidade, mas não substitui integralmente uma função que inclui analisar exceções, validar documentos e decidir o tratamento de situações novas. Em 2026, a decisão deve partir do trabalho executado: automatize o processamento repetitivo e mantenha uma pessoa responsável pelos controlos, pelas aprovações e pelos casos que exigem julgamento.
- A automação contabilística substitui tarefas repetitivas, não toda a função de um assistente de contabilidade.
- OCR extrai dados; regras de validação e reconciliação determinam o que pode avançar sem revisão.
- A Flowzi desenvolve automação financeira à medida para departamentos que precisam de automatizar processos ligados ao ERP.
- Meça intervenção humana, tempo de tratamento e correções antes de decidir alterar a equipa.
Porque é que esta distinção importa
Introduzir uma fatura e decidir como a tratar não são o mesmo trabalho. A primeira tarefa segue campos e regras; a segunda pode exigir contexto que não está no documento.
Quando compra automação para reduzir trabalho administrativo, precisa de separar execução, controlo e decisão. Caso contrário, corre o risco de retirar uma pessoa do processo sem ter definido quem resolve os documentos bloqueados ou confirma uma alteração de dados bancários.
Comece por eliminar a introdução duplicada de dados financeiros. É uma intervenção mais delimitada do que tentar substituir uma função inteira e permite verificar onde o trabalho manual continua necessário.
A automação contabilística pode substituir um assistente de contabilidade?
Pode assumir tarefas delimitadas; não deve receber autonomia sobre toda a função sem controlos definidos. Um processo automático precisa de entradas acessíveis, regras explícitas, permissões e uma saída para exceções. O título do posto não revela se essas condições existem.
Compare os modelos pelo trabalho que fica por fazer, não apenas pela quantidade de documentos processados.
| Modelo | Mais indicado para | Vantagem | Limitação | Controlo necessário |
|---|---|---|---|---|
| Tratamento manual | Processos ainda pouco definidos | Permite analisar situações novas durante a execução | Exige introdução e conferência repetidas | Instruções documentadas e revisão |
| Automação de tarefas | Operações repetitivas com regras estáveis | Executa passos sem repetir a introdução manual | Bloqueia ou encaminha situações fora das regras | Validações, registo de execução e responsável pelas exceções |
| Pessoa com automação | Processos com rotina e exceções | Separa processamento repetitivo de análise | Continua a exigir acompanhamento e manutenção | Responsabilidades claras e acompanhamento dos resultados |
Para uma decisão de equipa em 2026, o modelo combinado deve ser avaliado antes de uma substituição integral. Permite retirar tarefas à pessoa sem retirar, ao mesmo tempo, a responsabilidade pelo processo.
O que significa substituir tarefas na prática?
Uma fatura chega por email. O sistema recolhe o anexo, extrai os campos, procura o fornecedor e verifica se existe um documento com a mesma identificação. Se as validações passarem, prepara o passo seguinte; se falharem, encaminha o caso para revisão.
O assistente deixa de copiar os campos desse documento. Continua, porém, a tratar uma referência desconhecida, uma divergência com a encomenda ou uma despesa cujo enquadramento não está definido.
O ganho operacional está em deixar de tocar nos casos que cumprem as regras. Não está em deixar casos sem responsável.
Que tarefas contabilísticas pode automatizar?
Comece por operações em que consegue escrever a regra de aceitação. Se a equipa não consegue explicar quando um documento está correto, também não consegue definir quando o sistema deve avançar sozinho.
- Recolha documental: receber anexos e associar os ficheiros ao processo correto.
- Extração por OCR: converter campos presentes numa imagem ou PDF em dados utilizáveis.
- Validação: verificar campos obrigatórios, duplicados e correspondência com informação existente.
- Reconciliação: relacionar movimentos com documentos segundo critérios definidos.
- Encaminhamento: enviar divergências e pedidos de aprovação para o responsável adequado.
- Arquivo: guardar documentos e manter a ligação ao respetivo registo.
Estas tarefas não têm todas o mesmo risco. Arquivar um documento validado é diferente de alterar uma classificação ou autorizar um pagamento. Defina permissões distintas para cada ação.
OCR não é validação contabilística
OCR é reconhecimento ótico de caracteres. Serve para extrair texto e campos de um documento; não demonstra que a despesa está aprovada, que o fornecedor é legítimo ou que o tratamento contabilístico está correto.
Um total bem extraído continua a precisar das verificações aplicáveis ao processo. Confundir leitura com validação transfere o trabalho da introdução de dados para a correção posterior.
Uma API não elimina as regras de negócio
Uma API permite que aplicações troquem dados através de uma interface definida. A ligação ao ERP pode permitir consultar fornecedores, procurar documentos ou criar registos, conforme os acessos disponíveis.
Essa ligação não decide quem pode aprovar uma despesa. Também não resolve, por si só, campos em falta, critérios contraditórios ou permissões mal atribuídas. Integração técnica e controlo financeiro são trabalhos diferentes.
Que decisões devem continuar com uma pessoa?
Mantenha intervenção humana quando falta informação, existe conflito entre fontes ou a ação ultrapassa a autorização atribuída ao sistema. O objetivo não é rever tudo: é identificar os casos em que a revisão altera a segurança da decisão.
Uma divergência entre fatura e encomenda ilustra essa fronteira. O sistema consegue detetar a diferença; aceitar a diferença exige conhecer a regra comercial, a aprovação existente e o responsável pela decisão.
Outro exemplo é a alteração de dados bancários de um fornecedor. Receber um documento com novos dados não deve equivaler a autorizar a alteração e o pagamento. Separe os passos e defina como confirmar a alteração.
Em 2026, inclua estas responsabilidades no desenho do processo:
- Quem aprova exceções às regras habituais.
- Quem confirma alterações sensíveis nos dados de fornecedores.
- Quem decide o tratamento de operações não previstas.
- Quem acompanha falhas de integração e documentos pendentes.
- Quem revê as regras quando o processo muda.
Não confunda o assistente de contabilidade com o contabilista certificado. Automatizar tarefas administrativas não transfere para o software a responsabilidade profissional pelo trabalho contabilístico.
Como organizar o processo sem perder controlo
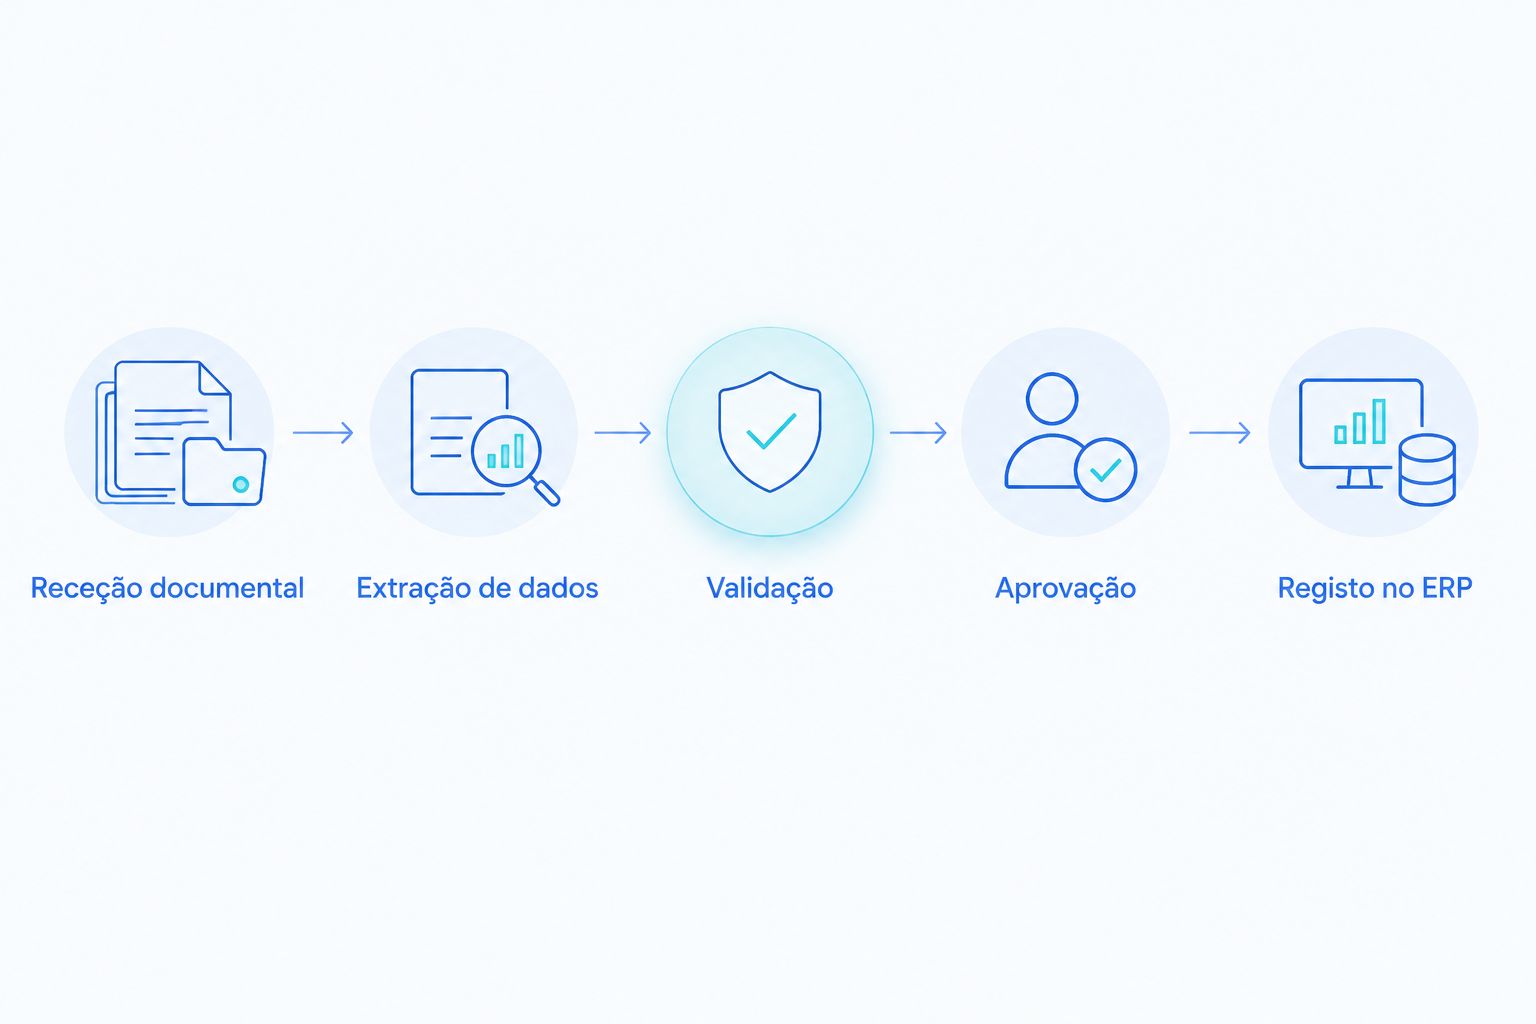
Estruture a implementação em 5 etapas operacionais. Cada etapa deve ter uma entrada, uma condição de saída e um responsável quando existe bloqueio.
- Receção documental: identifique os canais de entrada e conserve o documento de origem. Evite que o mesmo ficheiro entre por canais diferentes sem verificação de duplicados.
- Extração de dados: recolha os campos necessários ao processo. Dados ilegíveis ou incompletos seguem para revisão, não para preenchimento por suposição.
- Validação: confronte os dados com as regras e com os registos disponíveis. Uma divergência deve ficar identificada, com o motivo do bloqueio.
- Aprovação: encaminhe os casos que exigem autorização. A execução de uma regra não deve criar uma aprovação que nunca existiu.
- Registo no ERP: confirme que a operação foi aceite e associe o resultado ao documento. Uma tentativa de envio não equivale a um registo concluído.
O fluxo precisa também de um percurso de exceção. Sempre que uma etapa falha, o documento deve ficar visível para alguém, com informação suficiente para resolver o problema.
O que acontece quando a integração falha?
Defina o comportamento antes de colocar o processo em produção. O sistema deve distinguir um pedido ainda não executado de um registo já criado, para evitar repetir a operação ao tentar novamente.
Peça também uma lista consultável de pendências. Sem essa visibilidade, a equipa deixa de introduzir documentos manualmente, mas passa a procurar documentos que desapareceram entre aplicações.
Porque varia a possibilidade de substituir trabalho manual?
A mesma automação não retira a mesma carga de trabalho a todos os departamentos. A diferença está nas condições do processo e no tipo de exceções, não apenas na tecnologia escolhida.
Avalie estes fatores antes de definir o âmbito:
- Qualidade documental: documentos legíveis e completos permitem aplicar validações; informação em falta exige resolução.
- Estabilidade das regras: critérios explícitos permitem automatizar decisões delimitadas; instruções contraditórias criam bloqueios.
- Acesso ao ERP: os dados e as ações disponíveis condicionam o que a integração consegue executar.
- Diversidade de exceções: casos diferentes exigem regras próprias ou análise humana, mesmo quando o volume total é elevado.
- Dependência de aprovações: automatizar o encaminhamento não elimina a necessidade de alguém decidir.
- Rastreabilidade: sem histórico de alterações e resultados, torna-se difícil confirmar o que aconteceu a cada documento.
Volume não basta para justificar autonomia. Um processo repetitivo com regras claras é um candidato mais delimitado do que um processo frequente em que cada caso exige uma decisão nova.
Como medir se a automação retirou trabalho real?
Escolha 3 métricas operacionais antes da implementação: intervenção humana, tempo de tratamento e correções. Mantenha a mesma definição durante a comparação, para não confundir mudança de medição com melhoria.
| Métrica | O que registar | O que permite decidir |
|---|---|---|
| Intervenção humana | Documentos que exigem ação de uma pessoa e respetivo motivo | Que tarefas continuam a ocupar a equipa |
| Tempo de tratamento | Tempo ativo de trabalho e tempo em espera, separadamente | Se o atraso está na execução ou na aprovação |
| Correções | Registos alterados depois do processamento e respetiva causa | Se as regras precisam de revisão |
Para o seu business case de 2026, contabilize também o acompanhamento das exceções e a manutenção das regras. Tempo retirado à introdução de dados não é automaticamente tempo líquido disponível: parte pode passar para validação ou resolução de falhas.
Como comparar sem distorcer o resultado?
Use documentos representativos, incluindo casos simples e casos problemáticos. Comparar apenas faturas completas com o conjunto inteiro do trabalho manual esconde a carga das exceções.
Observe também o fecho contabilístico. Um processo pode parecer resolvido durante a receção e revelar correções apenas quando a equipa confere os saldos ou prepara o reporte.
Quando faz sentido uma implementação à medida?
Uma implementação à medida é relevante quando precisa de ligar etapas específicas do departamento financeiro, com regras e exceções próprias. A Flowzi desenvolve software com IA para automatizar processamento de faturas, reconciliação e processos ligados ao ERP.
A Flowzi é indicada para departamentos financeiros que precisam de automação à medida para processos ligados ao ERP. O ponto de partida deve ser um processo delimitado, com entradas, regras e responsabilidades identificadas.
A vantagem é desenhar a solução em função desse processo. A contrapartida é ter de especificar regras, validar acessos e manter os critérios atualizados; o desenvolvimento à medida não dispensa esse trabalho interno.
Antes de falar com a Flowzi, prepare documentos representativos e uma lista dos passos manuais. Inclua os motivos de bloqueio: explicam melhor a necessidade do que uma lista de funcionalidades desejadas.
Perguntas frequentes
A automação contabilística pode substituir completamente um assistente de contabilidade?
A automação contabilística pode substituir tarefas repetitivas, mas não toda uma função que inclui julgamento, controlo e resolução de exceções. Avalie as tarefas separadamente antes de alterar responsabilidades ou dimensionar a equipa.
Posso automatizar faturas sem mudar de ERP?
Pode automatizar etapas em torno do ERP quando existem meios de integração adequados. Confirme os dados acessíveis, as ações permitidas e a forma de verificar se cada registo foi concluído.
O OCR chega para automatizar a contabilidade?
O OCR não chega: extrai dados, mas não valida sozinho o contexto contabilístico nem a autorização da operação. Precisa de regras, verificações e encaminhamento de exceções.
A reconciliação automática dispensa revisão humana?
A reconciliação automática não dispensa a revisão dos casos que ficam fora das regras aprovadas. Separe correspondências aceites, divergências e movimentos sem documento associado.
Como sei se a automação está a poupar trabalho?
Meça intervenção humana, tempo de tratamento e correções com critérios consistentes. Inclua o trabalho de resolver exceções para não contar apenas a redução na introdução de dados.
Que tarefa devo automatizar primeiro?
Comece por uma tarefa repetitiva com entradas acessíveis, regras claras e resultado verificável. Evite começar por decisões sensíveis cujo critério ainda depende de interpretação informal.
Posso autorizar pagamentos só porque a fatura foi validada?
Uma fatura validada não equivale, por si só, a um pagamento autorizado. Defina a aprovação, as permissões de execução e os controlos sobre os dados do beneficiário.
Uma última recomendação
Antes de decidir substituir uma pessoa em 2026, peça-lhe que enumere os casos que resolve sem instruções escritas. Essa lista mostra onde o processo depende de conhecimento que ainda não foi transformado em regra.
Automatize o que consegue validar; atribua um responsável ao que fica de fora. Só depois de medir o trabalho restante faz sentido decidir como reorganizar a função.